外国人在土耳其申请房贷:谁能贷、能贷多少、成本几何
可以,外国人可以向土耳其银行申请房贷。法律允许这样做,地契局也会像对待其他业主一样,在外国业主的地契上登记银行的抵押权。能否贷到款、条件如何,取决于两点:一是您住在哪里,这决定了贷款的币种;二是住房的价值和能效等级,这决定了银行最多能贷多少。
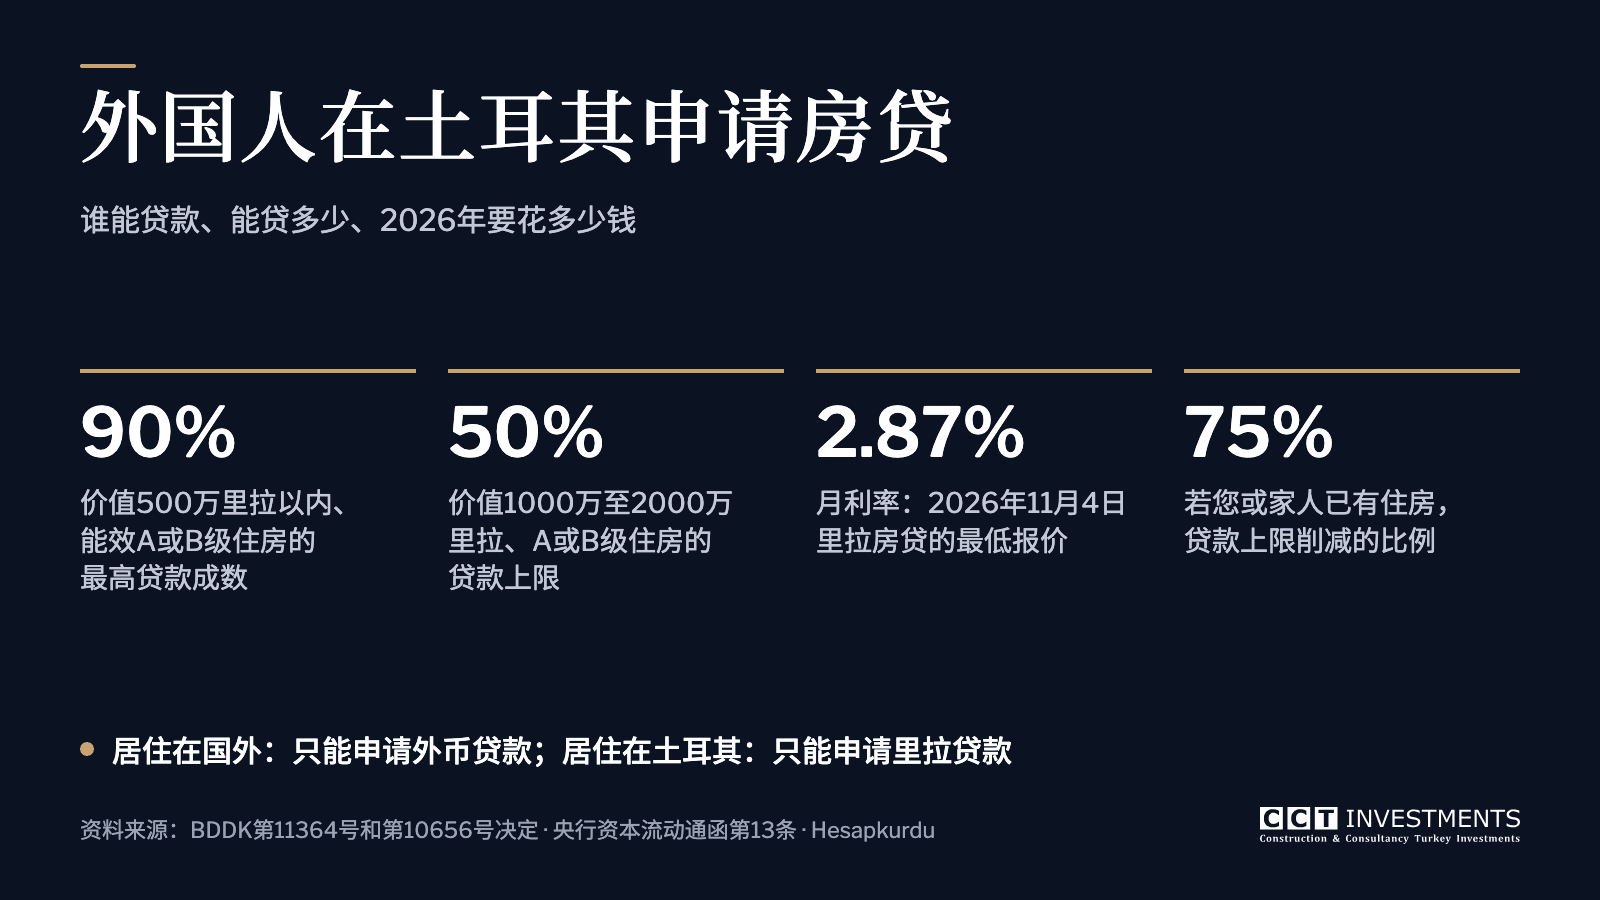
如果您住在国外,在土耳其购房只能使用外币贷款。如果您住在土耳其,则只能借土耳其里拉。无论哪种情况,对于价值不超过500万里拉的住房,银行最多只能贷出90%,而且前提是其能效等级为A或B。住房价值超过1,000万里拉的,贷款上限为50%或更低。向住在国外的买家放贷的土耳其银行很少,因此大多数外国买家用自有资金付清全部房款,或使用开发商的分期付款计划。
本指南介绍土耳其银行业监管机构(BDDK)、土耳其中央银行和消费者保护法的相关规定,数据截至2026年11月4日。
简要回答
| 问题 | 回答 |
|---|---|
| 外国人能在土耳其申请房贷吗? | 能。法律允许,但由各家银行自行决定,向住在国外的买家放贷的银行很少 |
| 用什么币种? | 住在国外的借外币,住在土耳其的借土耳其里拉 |
| 我能贷多少? | 住房价值的20%至90%,取决于住房价值和能效等级 |
| 如果我已经拥有一套住房 | 贷款上限削减75% |
| 利率 | 2026年11月初,里拉贷款月利率约为2.9%至3.8%;外币贷款按个案报价 |
| 费用 | 贷款发放费最高为贷款金额的0.5%,另加按实际成本收取的估价费用和抵押登记费用 |
| 提前还款 | 允许;固定利率贷款收取最高1%或2%的提前还款违约金,浮动利率贷款不收取 |
| 入籍 | 未还清的外币贷款要从房价中扣除,其余部分必须达到40万美元 |
本指南中的美元金额按1美元 = 50里拉换算,接近土耳其中央银行2026年11月4日公布的汇率。
住在哪里决定贷款币种
土耳其的外汇规定根据借款人是否为土耳其居民来区别对待,也就是看其法定住所是否在土耳其。已在土耳其定居的外国人,通常持有居留许可并登记了住址,属于居民。住在国外、在土耳其购买度假屋或投资性房产的外国人,则不属于居民。
如果您住在国外。 土耳其中央银行的《资本流动通函》规定,非土耳其居民的外国公民在土耳其购房时,只能使用外币贷款融资。在地契过户预约之前,银行将贷款金额出售给中央银行,为此出具外汇兑换凭证,把凭证发送给地契局,并以里拉向卖方付款。外汇规定允许银行自由地向非居民放贷,因此障碍不在法律,而在各家银行的放贷政策,提供这种贷款的土耳其银行很少。
如果您住在土耳其。 根据《关于保护土耳其货币价值的第32号决定》,土耳其居民不得向土耳其银行借外币贷款,也不得借与外币挂钩的贷款。您的房贷将以土耳其里拉计价。有一点需要实际考虑:地契局要求每一位外国买家提供涵盖房价的外汇兑换凭证,对居民、长期居留许可持有人或与土耳其公民结婚的人也不例外。申请之前,请问清银行,对于由贷款支付的那部分房价,它将如何处理这份凭证。
您属于哪一类,由银行认定。如果您持有居留许可,但一年中大部分时间住在国外,请在一开始就问清楚。
能贷多少
贷款上限来自BDDK于2026年1月29日作出的第11364号决定。它适用于银行向消费者发放的每一笔购房贷款,上限取决于住房的价值及其能效等级;能效等级以建筑的能源性能证书(Enerji Kimlik Belgesi)为准。
| 住房价值 | 能效等级A或B | C级 | 其他等级 |
|---|---|---|---|
| 不超过500万里拉(约10万美元) | 90% | 80% | 70% |
| 500万至700万里拉(约10万至14万美元) | 80% | 70% | 60% |
| 700万至1,000万里拉(约14万至20万美元) | 70% | 60% | 50% |
| 1,000万至2,000万里拉(约20万至40万美元) | 50% | 40% | 30% |
| 超过2,000万里拉(约40万美元) | 40% | 30% | 20% |
从这张表可以看出:
- 价值以银行认定的为准。 这一比例适用于银行作为担保物接受的住房价值,该价值由银行的估价师确定。如果估价低于房价,差额由您支付。
- 外国买家选择的许多住房落在价值较高的几行。 伊斯坦布尔中心区项目中的一套公寓,价格往往超过1,000万里拉,因此银行最多只能贷出其价值的一半,另一半以及购房费用要由您自己承担。
- 较新的建筑更有优势。 自2026年1月起,新房和二手房之间已没有区别,由能效等级决定。正如BDDK在宣布这一变化时指出的,2010年以后建造的建筑最低为C级,而许多较老的建筑等级更低。
- 如果您已经拥有住房,上限降低75%。 BDDK于2023年8月24日作出的第10656号决定仍然有效:如果您、您的配偶或未满18岁的子女至少拥有一套住房,银行必须将上限削减四分之三。对于价值不超过500万里拉的A级住房,90%变为22.5%。在一套住房中持有50%或以下的份额不计算在内,位于村庄的住房也不计算在内。
银行随时可以按低于上限的比例放贷。它在作出决定之前会审查您的收入和其他债务。
房贷的成本
利率。 2026年11月4日,比价网站Hesapkurdu列出的120个月期里拉住房贷款月利率为2.87%至3.83%,其中Ziraat Bankası为2.89%。2.89%的月利率按复利计算,约相当于年利率41%。如需外币贷款,请向银行索取书面报价。
以住在土耳其的买家为例:
| 项目 | 金额 |
|---|---|
| 房价及估价 | 6,000,000里拉(约12万美元),能效等级B |
| 最高可贷金额(80%) | 4,800,000里拉 |
| 自有资金 | 1,200,000里拉,另加购房费用 |
| 月供,120个月,月利率2.89% | 约143,400里拉(约2,870美元) |
| 还款总额 | 约1,720万里拉 |
十年下来,您偿还的金额约为借款额的3.6倍。贷款以里拉计价,因此如果您的收入是其他货币,每期月供的实际负担会随汇率变动。
费用。 土耳其中央银行关于向金融消费者收取费用的规定,限制了银行可以收取的费用:
- 贷款发放费: 最高为贷款金额的0.5%。
- 估价和抵押登记: 只能收取银行实际支付给第三方的费用,例如估价公司和地契局收取的费用。
保险。 只有在您明确书面要求的情况下,银行才能把人寿保险等保险与贷款捆绑,而且它还必须同时提供不附带保险的贷款。如果您从自己选择的保险公司购买保险,银行必须接受。无论如何,办理地契过户时都必须持有有效的强制地震保险(DASK);我们的土耳其购房成本指南把它与其他费用一并列出。
提前还款。 您可以随时提前偿还部分或全部贷款,银行必须相应减少利息。对于固定利率贷款,剩余期限在36个月或以下的,银行可以收取不超过提前还款金额1%的提前还款违约金;剩余期限超过36个月的,不超过2%。浮动利率贷款则不得收取任何此类费用。
逾期还款。 只有在您连续至少两期未还款,并且银行至少提前30天通知您之后,银行才能要求您一次性偿还全部债务。如果债务仍未清偿,银行可以对该住房行使抵押权。
申请步骤
- 办理土耳其税号并开立银行账户。 购房本来就需要这两样,而且银行通常向自己的客户放贷。
- 在确定房产之前先申请预审批。 银行通常会要求您提供护照、居留许可(如有)、收入证明(例如工资单或纳税申报表)以及近期的银行流水。国外出具的文件通常需要经公证的土耳其语译文,有时还需要海牙认证(apostille)。
- 选房时考虑贷款因素。 索取能源性能证书,并核查地契。银行把抵押登记在该单元自己的地契上,即分层地役权地契或分层所有权地契,因此对于在建住房,请向开发商询问哪些银行为该项目的单元提供贷款。
- 银行估价。 由持牌估价师为银行评估住房价值,贷款金额按该价值计算。
- 报价与合同。 银行必须在您签约前的合理时间内,向您提供载明各项条件的合同前信息表。请比较利率、费用、固定利率与浮动利率,以及保险。
- 地契过户与抵押登记在同一天完成。 在地契局,卖方把地契过户给您,银行的抵押权登记在地契上,银行将贷款支付给卖方。如果您住在国外,银行会先兑换外币贷款,并出具外汇兑换凭证。
- 还清贷款,然后注销抵押。 贷款还清后,银行解除抵押,地契局将其从您的地契上注销。
房贷与土耳其入籍
您可以用房贷购买用于入籍的房产,但在贷款尚未还清期间,贷款不计入40万美元。地契与地籍总局关于国籍条例的指南规定,用外币贷款购房时,贷款金额要从房价中扣除,剩余部分仍须达到40万美元。如果您还清贷款,并且抵押已从地契上注销,申请即可按您的外汇兑换凭证上的金额继续办理,此时该金额须达到40万美元。实际上,要么您自己的外币从一开始就达到门槛,贷款只用于支付超出门槛的部分;要么您在申请之前还清贷款。该指南针对的是外币贷款,也就是住在国外的买家可以使用的那种贷款。如果您住在土耳其、打算借里拉贷款,请按同样的原则来规划,并在依靠里拉贷款进行入籍购房之前咨询律师。
另外还有两条规定:
- 地契上的法定抵押(kanuni ipotek)会使房产不符合入籍条件,此前购房时遗留下来的法定抵押也是如此;外国人购房时,未付房款不能以法定抵押作担保,对公共机构的债务除外。
- 强制出售会使档案面临风险。 如果设有抵押或查封的房产在购买后经强制执行被出售,地契与地籍总局会通报此事,以便撤销为入籍档案出具的合规证明,并通知人口与公民事务总局。
入籍申请本身约需180天,您的配偶和未满18岁的子女也包括在内(参见我们的家庭入籍指南)。哪些房产符合条件,请参阅我们的入籍买新房还是二手房指南。
银行贷款以外的选择
- 开发商分期付款计划。 许多新房项目要求支付25%–50%的首付,余款分24至60个月支付,直接付给开发商,通常无需信用审查。对外国买家而言,分期计划可以以美元或欧元计价。分期付款的总价往往高于一次性付款的价格,因此请比较总额。我们的伊斯坦布尔分期付款房产指南介绍了其运作方式。
- 在本国借款。 有些买家在本国借款,例如以自己在本国的房产作抵押,然后不借土耳其的贷款,在土耳其付清全部房款。国外的利率通常低于土耳其里拉贷款利率;请向您所在国家的顾问核实税务和汇率方面的影响。
通过CCT Investments购买新建房产,您无需向我们支付佣金,我们的服务费由开发商支付。我们可以为您介绍提供分期付款计划的项目。
申请前的核查清单
- 您已了解银行是否将您视为居民,从而知道贷款是里拉还是外币。
- 您已拿到该住房的能源性能证书,并知道它属于上表中的哪一行。
- 如果您、您的配偶或未满18岁的子女已拥有住房,您已将上限扣减75%。
- 您已拿到合同前信息表,并比较了利率、费用以及固定利率与浮动利率。
- 对于银行不贷的部分,以及地契税和其他购房费用,您已备好自有资金。
- 如为入籍购房,不算贷款,您自己的外币已达到40万美元,或者您计划在申请之前还清贷款。
常见问题
外国人能在土耳其申请房贷吗?
能。土耳其法律允许银行向外国人放贷,银行的抵押权也会像对其他业主一样登记在外国业主的地契上。向谁放贷由各家银行自行决定,向住在国外的买家放贷的银行很少。
我需要居留许可吗?
法律并不要求。您住在哪里决定贷款币种:住在土耳其的借里拉贷款,住在国外的借外币贷款。实际上,银行主要向住在土耳其、并能证明收入的外国人放贷。
我可以借美元或欧元吗?
只有住在国外才可以。土耳其居民借款人既不能借外币贷款,也不能借与外币挂钩的贷款。
房价中有多少需要我自己支付?
能效等级为A或B的住房:价值不超过500万里拉的,至少需要自付10%;价值在1,000万至2,000万里拉之间的,至少自付50%;超过2,000万里拉的,至少自付60%。此外还要支付地契税和其他购房费用。能效等级较低的,自付比例更高;如果您已经拥有住房,自付比例还要高得多。
用房贷购房可以获得土耳其公民身份吗?
可以。在外币贷款尚未还清期间,贷款金额要从房价中扣除,其余部分必须达到40万美元。如果您先还清贷款并解除抵押,则按您的外汇兑换凭证上的金额计算。申请约需180天。
可以提前还清贷款吗?
可以。固定利率贷款剩余期限在36个月或以下的,提前还款违约金最高为提前还款金额的1%;剩余期限更长的,最高为2%。浮动利率贷款不收取此项费用。
开发商分期付款计划比房贷更好吗?
两者适合不同的买家。分期付款计划不需要银行,往往也不需要信用审查,但只限于该开发商自己的项目,定价也常常高于一次性付款的价格。房贷可以让您购买银行愿意提供贷款的任何住房,无论新房还是二手房,代价是要支付利息。请比较您总共要支付的金额。
如需寻找符合您预算和付款方式的住房,请浏览我们的伊斯坦布尔房源,或联系我们。
本指南仅提供一般性信息,不构成财务或法律建议。银行条款和相关规定会发生变化,作出决定之前请向银行和律师核实最新情况。
资料来源
- BDDK:2026年1月29日关于住房贷款贷款价值比的第11364号决定
- BDDK:2026年1月30日新闻稿
- BDDK:2023年8月24日关于已拥有住房的借款人的第10656号决定
- 土耳其共和国中央银行(TCMB):《资本流动通函》(第13条)
- TÜRMOB:《关于保护土耳其货币价值的第32号决定》(第17/A条)
- Mevzuat:第6502号《消费者保护法》(第33、34、37和38条)
- Alomaliye:土耳其中央银行关于向金融消费者收取费用的2020/7号公告(第10条)
- Your Key Türkiye(地契与地籍总局):常见问题,第8部分,外汇兑换凭证
- 土耳其估价师协会(Türkiye Değerleme Uzmanları Birliği):地契与地籍总局关于国籍条例的指南,2024年2月1日版
- Hesapkurdu:住房贷款利率,2026年11月4日
- 土耳其共和国中央银行(TCMB):2026年11月4日汇率