Ипотека в Турции для иностранцев: кто может получить кредит, на какую сумму и сколько это стоит
Да, иностранец может получить ипотечный кредит в турецком банке. Закон это допускает, а кадастровое управление регистрирует ипотеку банка в тапу иностранного собственника так же, как в любом другом. Получите ли вы кредит и на каких условиях, зависит от двух вещей: от того, где вы живете, — это определяет валюту кредита, — и от стоимости и класса энергоэффективности жилья, которые определяют, сколько банк может вам дать.
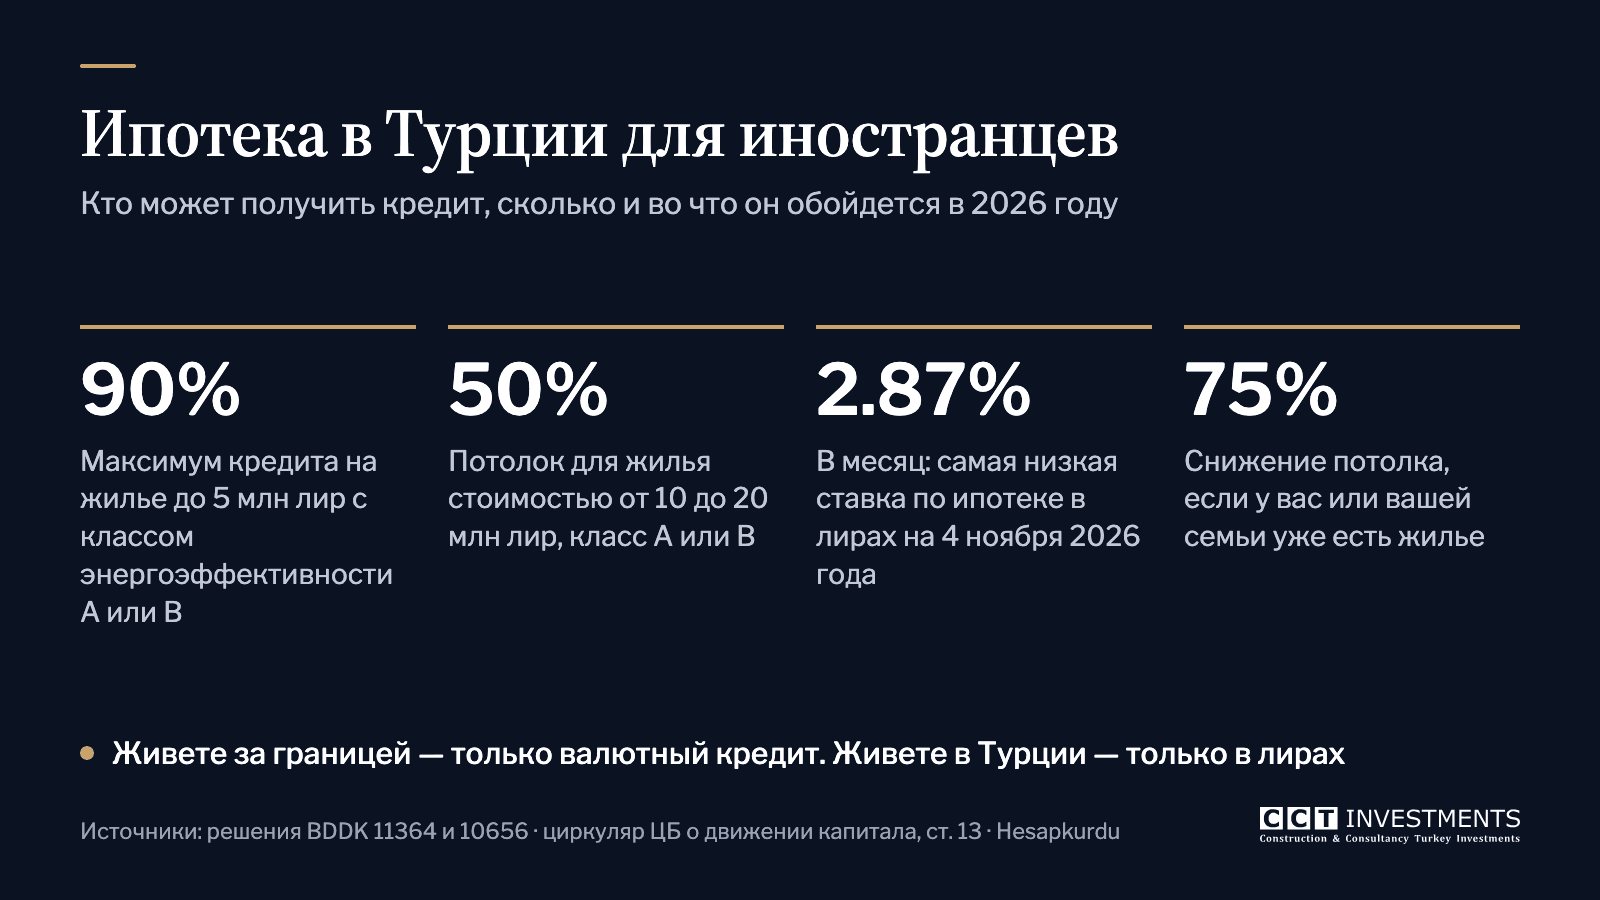
Если вы живете за рубежом, для покупки недвижимости в Турции можно использовать только кредит в иностранной валюте. Если вы живете в Турции, взять кредит можно только в турецких лирах. В обоих случаях банк может дать не более 90% стоимости жилья, если она не превышает 5 миллионов лир, и только при классе энергоэффективности A или B. Для жилья дороже 10 миллионов лир предел составляет 50% или меньше. Покупателям, живущим за рубежом, кредиты выдают немногие турецкие банки, поэтому большинство иностранных покупателей оплачивают всю цену из собственных средств или пользуются рассрочкой от застройщика.
В этом руководстве изложены правила банковского регулятора — Агентства по регулированию и надзору в банковской сфере (BDDK), Центрального банка и закона о защите прав потребителей; цифры приведены по состоянию на 4 ноября 2026 года.
Короткий ответ
| Вопрос | Ответ |
|---|---|
| Может ли иностранец получить ипотечный кредит в Турции? | Да. Закон это допускает, но решение принимает каждый банк, и покупателям, живущим за рубежом, кредиты выдают немногие |
| В какой валюте? | В иностранной валюте, если вы живете за рубежом, и в турецких лирах, если вы живете в Турции |
| Сколько можно занять? | От 20% до 90% стоимости жилья — в зависимости от стоимости и класса энергоэффективности |
| Если у меня уже есть жилье | Предел снижается на 75% |
| Проценты | Кредиты в лирах — примерно от 2.9% до 3.8% в месяц в начале ноября 2026 года; кредиты в иностранной валюте — по индивидуальному предложению |
| Комиссии | Комиссия за выдачу кредита — не более 0.5% от суммы кредита, плюс расходы на оценку и ипотеку по фактической стоимости |
| Досрочное погашение | Разрешено; комиссия — не более 1% или 2% по кредиту с фиксированной ставкой, по кредиту с плавающей ставкой — без комиссии |
| Гражданство | Непогашенный кредит в иностранной валюте вычитается из цены; остаток должен достигать 400,000 долларов США |
Суммы в долларах США в этом руководстве рассчитаны по курсу 1 доллар США = 50 лир, близкому к курсу Центрального банка на 4 ноября 2026 года.
Валюту кредита определяет место жительства
Валютное законодательство Турции рассматривает заемщика в зависимости от того, является ли он резидентом Турции, то есть находится ли здесь его место жительства по закону. Иностранец, который обосновался в Турции, — как правило, с видом на жительство (ВНЖ) и зарегистрированным адресом, — является резидентом. Иностранец, который живет за рубежом и покупает дом для отдыха или недвижимость для инвестиций, резидентом не является.
Если вы живете за рубежом. Циркуляр Центрального банка о движении капитала гласит, что иностранный гражданин, не являющийся резидентом Турции, может финансировать покупку недвижимости здесь только кредитом в иностранной валюте. Перед приемом в кадастровом управлении для переоформления тапу банк продает сумму кредита Центральному банку, оформляет на нее справку об обмене валюты, направляет справку в кадастровое управление и выплачивает продавцу деньги в лирах. Валютные правила не запрещают банкам кредитовать нерезидентов, так что препятствие не в законе. Оно в кредитной политике каждого банка, и такой кредит предлагают немногие турецкие банки.
Если вы живете в Турции. Согласно Постановлению № 32 о защите стоимости турецкой валюты, резидент Турции не может взять в турецком банке ни кредит в иностранной валюте, ни кредит, привязанный к иностранной валюте. Ваш ипотечный кредит будет в турецких лирах. Один практический момент: кадастровое управление требует от каждого иностранного покупателя справку об обмене валюты на сумму цены продажи и не делает исключений ни для резидентов, ни для обладателей долгосрочного ВНЖ, ни для тех, кто состоит в браке с гражданами Турции. Прежде чем подавать заявку, спросите банк, как он будет оформлять эту справку для той части цены, которую оплачивает кредит.
К какой группе вы относитесь, решает банк. Если у вас есть ВНЖ, но большую часть года вы проводите за рубежом, выясните это в самом начале.
Сколько можно занять
Предел устанавливает решение BDDK № 11364 от 29 января 2026 года. Оно распространяется на любой кредит, который банк выдает потребителю на покупку жилья, а предел зависит от стоимости жилья и его класса энергоэффективности, указанного в сертификате энергоэффективности здания (Enerji Kimlik Belgesi).
| Стоимость жилья | Класс энергоэффективности A или B | Класс C | Другие классы |
|---|---|---|---|
| До 5 миллионов лир (около 100,000 долларов США) | 90% | 80% | 70% |
| 5–7 миллионов лир (около 100,000–140,000 долларов США) | 80% | 70% | 60% |
| 7–10 миллионов лир (около 140,000–200,000 долларов США) | 70% | 60% | 50% |
| 10–20 миллионов лир (около 200,000–400,000 долларов США) | 50% | 40% | 30% |
| Свыше 20 миллионов лир (около 400,000 долларов США) | 40% | 30% | 20% |
Что следует из таблицы:
- Стоимость определяет банк. Процент применяется к стоимости жилья, которое банк принимает в залог, а эту стоимость устанавливает оценщик банка. Если оценка окажется ниже цены, разницу оплачиваете вы.
- Многие объекты, которые выбирают иностранные покупатели, попадают в строки с более высокой стоимостью. Квартира в проекте в центре Стамбула часто стоит больше 10 миллионов лир, поэтому банк может дать не более половины ее стоимости, а вторую половину, а также расходы на покупку оплачиваете вы.
- Новые здания в выигрыше. С января 2026 года между новым жильем и жильем на вторичном рынке нет разницы. Решает класс энергоэффективности. Как отметило BDDK, объявляя об изменении, для зданий, построенных после 2010 года, минимальный класс — C, а у многих старых зданий класс ниже.
- Если у вас уже есть жилье, предел снижается на 75%. По-прежнему действует решение BDDK № 10656 от 24 августа 2023 года: если вам, вашему супругу (супруге) или ребенку до 18 лет принадлежит хотя бы одно жилье, банк должен снизить предел на три четверти. Для жилья класса A стоимостью до 5 миллионов лир 90% превращаются в 22.5%. Доля 50% или меньше в одном жилье не учитывается, как и дом в деревне.
Банк всегда может дать меньше предела. Прежде чем принять решение, он оценит ваш доход и другие долги.
Сколько стоит ипотечный кредит
Проценты. 4 ноября 2026 года сайт сравнения Hesapkurdu показывал ставки по кредитам на жилье в лирах на 120 месяцев от 2.87% до 3.83% в месяц, у Ziraat Bankası — 2.89%. Ежемесячная ставка 2.89% соответствует примерно 41% годовых с учетом сложных процентов. Если вам нужен кредит в иностранной валюте, попросите у банка письменное предложение.
Пример расчета для покупателя, живущего в Турции:
| Статья | Сумма |
|---|---|
| Цена и оценка | 6,000,000 лир (около 120,000 долларов США), класс энергоэффективности B |
| Максимальный кредит (80%) | 4,800,000 лир |
| Ваши собственные средства | 1,200,000 лир плюс расходы на покупку |
| Ежемесячный платеж, 120 месяцев под 2.89% | Около 143,400 лир (около 2,870 долларов США) |
| Всего выплачено | Около 17.2 миллиона лир |
За десять лет вы выплатите примерно в 3.6 раза больше, чем заняли. Кредит выдан в лирах, поэтому, если вы зарабатываете в другой валюте, реальная стоимость каждого платежа для вас будет меняться вместе с обменным курсом.
Комиссии. Правила Центрального банка о вознаграждениях, взимаемых с потребителей финансовых услуг, ограничивают то, что может брать банк:
- Комиссия за выдачу кредита: не более 0.5% от суммы кредита.
- Оценка и ипотека: только то, что банк платит третьим лицам, например оценочной компании и кадастровому управлению.
Страхование. Банк может связать с кредитом страхование, например страхование жизни, только по вашей прямой письменной просьбе и обязан также предложить вам кредит без него. Если вы покупаете полис у выбранной вами страховой компании, банк должен его принять. Обязательное страхование от землетрясений (DASK) в любом случае должно действовать на момент переоформления тапу; наше руководство по расходам на покупку недвижимости в Турции приводит его вместе с другими расходами.
Досрочное погашение. Вы можете погасить кредит частично или полностью в любой момент, и банк обязан соответственно уменьшить проценты. По кредиту с фиксированной ставкой он может взять комиссию за досрочное погашение — не более 1% от погашаемой суммы, если до конца срока осталось 36 месяцев или меньше, и 2%, если осталось больше. По кредиту с плавающей ставкой брать комиссию нельзя.
Просрочка платежей. Банк может потребовать погасить весь долг, только если вы пропустили не менее двух платежей подряд, и только предупредив вас не менее чем за 30 дней. Если долг так и не погашен, банк может обратить взыскание на жилье по ипотеке.
Пошагово
- Получите турецкий налоговый номер и откройте банковский счет. И то и другое в любом случае понадобится для покупки, а банки обычно кредитуют своих клиентов.
- Получите предварительное одобрение до того, как возьмете на себя обязательства по объекту. Будьте готовы предоставить паспорт, ВНЖ, если он у вас есть, подтверждение дохода, например расчетные листки или налоговые декларации, и свежие банковские выписки. Документы из-за рубежа обычно нужно перевести на турецкий язык с нотариальным заверением, а иногда и апостилировать.
- Выбирайте объект с учетом кредита. Попросите сертификат энергоэффективности и проверьте тапу. Банк регистрирует ипотеку в собственном тапу помещения — тапу с правом на долю в строящемся объекте или с полным правом собственности, — поэтому, если жилье еще строится, спросите застройщика, какие банки финансируют покупку объектов в этом проекте.
- Оценка банка. Лицензированный оценщик определяет стоимость жилья для банка, и кредит рассчитывается от этой стоимости.
- Предложение и договор. Банк должен предоставить вам преддоговорную информационную форму с условиями за разумный срок до подписания. Сравните ставку, комиссии, фиксированную ставку с плавающей и страхование.
- Тапу и ипотека в один день. В кадастровом управлении продавец переоформляет тапу на вас, в нем регистрируется ипотека банка, а банк выплачивает кредит продавцу. Если вы живете за рубежом, банк сначала обменивает кредит в иностранной валюте и оформляет справку об обмене валюты.
- Погасите кредит, затем очистите тапу. Когда кредит выплачен, банк снимает ипотеку, и кадастровое управление удаляет запись о ней из вашего тапу.
Ипотека и гражданство Турции
Объект для гражданства можно купить с ипотечным кредитом, но, пока кредит не погашен, он не засчитывается в 400,000 долларов США. В руководстве Главного управления земельного реестра и кадастра (TKGM) по положению о гражданстве говорится, что при покупке объекта с кредитом в иностранной валюте сумма кредита вычитается из цены, а остаток всё равно должен достигать 400,000 долларов США. Если вы погасите кредит и ипотеку снимут с тапу, заявление может быть принято на основании суммы, указанной в ваших справках об обмене валюты, и тогда эта сумма должна достигать 400,000 долларов США. На практике либо ваши собственные средства в иностранной валюте с самого начала достигают порога, а кредит оплачивает только часть цены сверх него, либо вы погашаете кредит до подачи заявления. В руководстве речь идет о кредитах в иностранной валюте — тех, которые доступны покупателям, живущим за рубежом. Если вы живете в Турции и собираетесь брать кредит в лирах, исходите из тех же правил и, прежде чем рассчитывать на кредит в лирах при покупке ради гражданства, проконсультируйтесь с юристом.
Действуют еще два правила:
- Ипотека в силу закона (kanuni ipotek) в тапу делает объект неподходящим, в том числе если она осталась от предыдущей покупки, а при покупке иностранцем неоплаченную часть цены нельзя обеспечить такой ипотекой, за исключением долга перед государственным органом.
- Принудительная продажа ставит досье под угрозу. Если объект, купленный с ипотекой или арестом, продается в порядке принудительного взыскания, TKGM сообщает об этом, чтобы сертификат соответствия, выданный для досье на гражданство, был аннулирован, а Главное управление по делам населения и гражданства — уведомлено.
Рассмотрение самого заявления на гражданство занимает около 180 дней, а ваш(а) супруг(а) и дети до 18 лет включаются в него (см. наше руководство для семей). Какие объекты подходят, объясняет наше руководство о новостройках и вторичном жилье для гражданства.
Альтернативы банковскому кредиту
- Рассрочка от застройщика. Во многих проектах новостроек просят первоначальный взнос 25–50%, а остаток распределяют на 24–60 месяцев; платежи вносятся напрямую застройщику, обычно без проверки кредитной истории. Для иностранного покупателя рассрочка может быть в долларах США или евро. Рассрочка часто обходится дороже, чем покупка с единовременной оплатой, поэтому сравнивайте итоговые суммы. Как она устроена, объясняет наше руководство о рассрочке в Стамбуле.
- Кредит в своей стране. Некоторые покупатели берут кредит у себя на родине, например под залог принадлежащей им там недвижимости, и оплачивают в Турции всю цену без турецкого кредита. Ставки за рубежом часто ниже ставок в турецких лирах; налоговые и валютные последствия уточните у консультанта в своей стране.
Если вы покупаете новостройку через CCT Investments, вы не платите нам комиссию: наше вознаграждение оплачивает застройщик. Мы можем показать вам проекты с рассрочкой.
Чек-лист перед подачей заявки
- Вы знаете, считает ли вас банк резидентом, а значит, будет ли кредит в лирах или в иностранной валюте.
- У вас есть сертификат энергоэффективности жилья, и вы знаете, в какую строку таблицы оно попадает.
- Вы уменьшили предел на 75%, если вам, вашему супругу (супруге) или ребенку до 18 лет уже принадлежит жилье.
- У вас есть преддоговорная информационная форма, и вы сравнили ставку, комиссии и фиксированную ставку с плавающей.
- У вас есть собственные средства на ту часть, которую банк не даст, а также на сбор за переоформление тапу и другие расходы на покупку.
- Для гражданства ваши собственные средства в иностранной валюте достигают 400,000 долларов США без учета кредита, или вы планируете погасить кредит до подачи заявления.
Частые вопросы
Может ли иностранец получить ипотечный кредит в Турции?
Да. Турецкое законодательство позволяет банкам кредитовать иностранцев, а ипотека банка регистрируется в тапу иностранного собственника так же, как в любом другом. Кому выдавать кредит, решает каждый банк, и покупателям, живущим за рубежом, кредиты выдают немногие.
Нужен ли мне ВНЖ?
Закон этого не требует. Валюту определяет место жительства: кредит в лирах, если вы живете в Турции, и в иностранной валюте, если вы живете за рубежом. На практике банки кредитуют в основном иностранцев, которые живут в Турции и могут документально подтвердить свой доход.
Можно ли взять кредит в долларах США или евро?
Только если вы живете за рубежом. Заемщик — резидент Турции не может взять ни кредит в иностранной валюте, ни кредит, привязанный к иностранной валюте.
Какую часть цены нужно заплатить самому?
Для жилья с классом энергоэффективности A или B: не менее 10% при стоимости до 5 миллионов лир, не менее 50% — при стоимости от 10 до 20 миллионов лир и не менее 60% — для более дорогого жилья, плюс сбор за переоформление тапу и другие расходы на покупку. При более низком классе энергоэффективности — больше, а если у вас уже есть жилье, — намного больше.
Можно ли получить гражданство Турции, купив недвижимость в ипотеку?
Да. Пока кредит в иностранной валюте не погашен, он вычитается из цены, а остаток должен достигать 400,000 долларов США. Если вы сначала погасите кредит и ипотеку снимут, засчитывается сумма в ваших справках об обмене валюты. Рассмотрение заявления занимает около 180 дней.
Можно ли погасить кредит досрочно?
Да. По кредиту с фиксированной ставкой комиссия составляет не более 1% от погашаемой суммы, если до конца срока осталось 36 месяцев или меньше, и 2%, если осталось больше. По кредиту с плавающей ставкой комиссии нет.
Что лучше: рассрочка от застройщика или ипотека?
Они подходят разным покупателям. Для рассрочки не нужен банк и часто не нужна проверка кредитной истории, но она возможна только в проектах самого застройщика, а цена с рассрочкой часто выше, чем при единовременной оплате. Ипотека позволяет купить любое жилье, которое банк готов финансировать, — новое или вторичное — ценой процентов. Сравнивайте итоговую сумму, которую вы заплатите.
Чтобы подобрать жилье под ваш бюджет и способ оплаты, смотрите наш каталог объектов в Стамбуле или свяжитесь с нами.
Это руководство содержит общую информацию и не является финансовой или юридической консультацией. Условия банков и правила меняются; прежде чем брать на себя обязательства, уточните актуальную ситуацию в своем банке и у юриста.
Источники
- BDDK: решение № 11364 от 29 января 2026 года о предельном соотношении суммы кредита и стоимости жилья по жилищным кредитам
- BDDK: пресс-релиз от 30 января 2026 года
- BDDK: решение № 10656 от 24 августа 2023 года о заемщиках, у которых уже есть жилье
- Центральный банк Турецкой Республики: циркуляр о движении капитала (статья 13)
- TÜRMOB: Постановление № 32 о защите стоимости турецкой валюты (статья 17/A)
- Mevzuat: Закон о защите прав потребителей № 6502 (статьи 33, 34, 37 и 38)
- Alomaliye: коммюнике Центрального банка 2020/7 о вознаграждениях, взимаемых с потребителей финансовых услуг (статья 10)
- Your Key Türkiye (TKGM): частые вопросы, раздел 8 о справке об обмене валюты
- Türkiye Değerleme Uzmanları Birliği: руководство TKGM по положению о гражданстве, редакция от 1 февраля 2024 года
- Hesapkurdu: ставки по жилищным кредитам, 4 ноября 2026 года
- Центральный банк Турецкой Республики: курсы валют на 4 ноября 2026 года