القرض العقاري في تركيا للأجانب: من يمكنه الاقتراض، وكم، وبأي تكلفة
نعم، يمكن للأجنبي الحصول على قرض عقاري من بنك تركي. فالقانون يسمح بذلك، وتسجّل دائرة الطابو رهن البنك على سند ملكية المالك الأجنبي كما تسجّله على أي سند آخر. ويتوقف حصولك على القرض وشروطه على أمرين: مكان إقامتك، الذي يحدّد عملة القرض، وقيمة المسكن وفئة الطاقة الخاصة به، اللتان تحدّدان المبلغ الذي يجوز للبنك إقراضه.
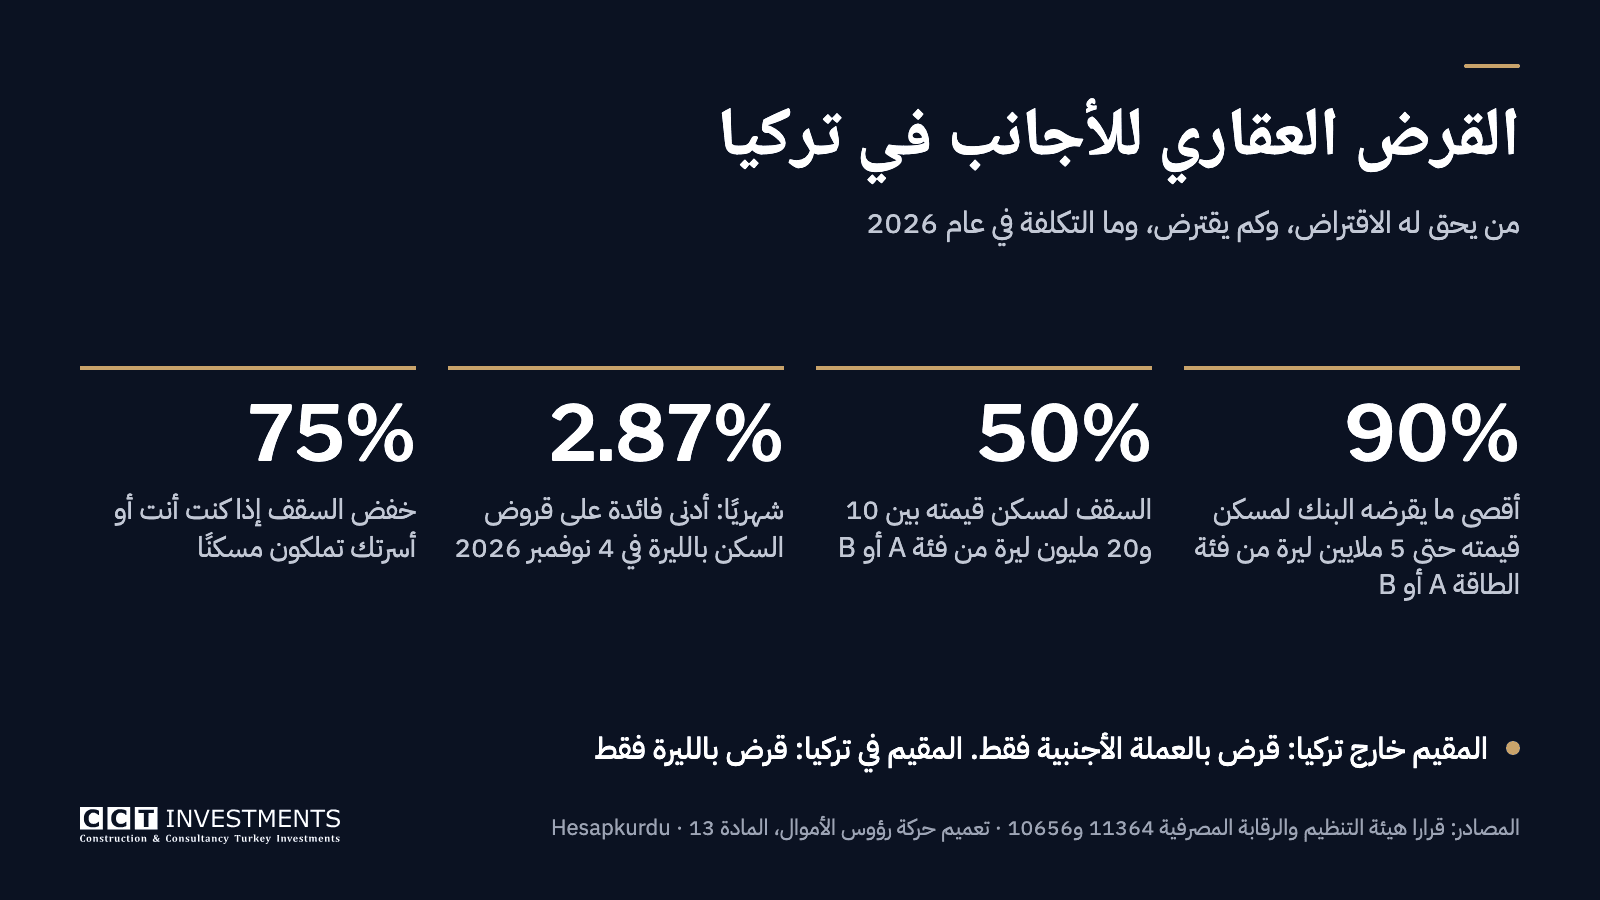
إذا كنت تعيش خارج تركيا، فالقرض الوحيد الذي يمكنك استخدامه لشراء عقار في تركيا هو قرض بالعملة الأجنبية. وإذا كنت تعيش في تركيا، فلا يمكنك الاقتراض إلا بالليرة التركية. وفي الحالتين يجوز للبنك أن يُقرض 90% على الأكثر من قيمة مسكن لا تتجاوز قيمته 5 ملايين ليرة، وبشرط أن تكون فئة طاقته A أو B. وفوق 10 ملايين ليرة يكون الحد الأقصى 50% أو أقل. وقليل من البنوك التركية يُقرض المشترين الذين يعيشون خارج تركيا، لذلك يدفع معظم المشترين الأجانب السعر كاملًا من أموالهم الخاصة أو يستفيدون من خطة دفع يقدّمها المطوّر.
ويعرض هذا الدليل قواعد هيئة التنظيم والرقابة المصرفية (BDDK)، والبنك المركزي، وقانون حماية المستهلك، بالأرقام كما هي في 4 نوفمبر 2026.
الجواب المختصر
| السؤال | الجواب |
|---|---|
| هل يمكن للأجنبي الحصول على قرض عقاري في تركيا؟ | نعم. القانون يسمح بذلك، لكن القرار لكل بنك، وقليل من البنوك يُقرض المشترين الذين يعيشون خارج تركيا |
| بأي عملة؟ | بالعملة الأجنبية إذا كنت تعيش خارج تركيا، وبالليرة التركية إذا كنت تعيش فيها |
| كم يمكنني أن أقترض؟ | من 20% إلى 90% من قيمة المسكن، بحسب القيمة وفئة الطاقة |
| إذا كنت أملك مسكنًا بالفعل | يُخفَّض الحد الأقصى بنسبة 75% |
| الفائدة | القروض بالليرة من نحو 2.9% إلى 3.8% شهريًا في أوائل نوفمبر 2026؛ والقروض بالعملة الأجنبية بعرض فردي |
| الرسوم | رسم تخصيص لا يتجاوز 0.5% من مبلغ القرض، إضافةً إلى تكاليف التقييم والرهن بتكلفتها الفعلية |
| السداد المبكر | مسموح، برسم لا يتجاوز 1% أو 2% على القرض بفائدة ثابتة، ودون رسم على القرض بفائدة متغيرة |
| الجنسية | يُخصم القرض بالعملة الأجنبية ما دام قائمًا؛ ويجب أن يبلغ الباقي 400,000 دولار |
وتعتمد المبالغ بالدولار الأمريكي في هذا الدليل سعر صرف 1 دولار = 50 ليرة، وهو قريب من سعر البنك المركزي في 4 نوفمبر 2026.
مكان إقامتك يحدّد العملة
تصنّف قواعد العملة في تركيا المقترض بحسب ما إذا كان «مقيمًا» في تركيا بمفهومها، أي ما إذا كان موطنه القانوني فيها. فالأجنبي الذي استقر في تركيا، وعادةً بتصريح إقامة وعنوان مسجَّل، يُعدّ مقيمًا. أما الأجنبي الذي يعيش خارج تركيا ويشتري فيها منزلًا لقضاء العطلات أو عقارًا استثماريًا فلا يُعدّ مقيمًا.
إذا كنت تعيش خارج تركيا. ينص تعميم حركة رؤوس الأموال الصادر عن البنك المركزي على أن الأجنبي غير المقيم في تركيا لا يمكنه تمويل شراء عقار فيها إلا بقرض بالعملة الأجنبية. وقبل موعد نقل سند الملكية، يبيع البنك مبلغ القرض إلى البنك المركزي، ويُصدر به وثيقة صرف العملة، ويرسلها إلى دائرة الطابو، ويدفع للبائع بالليرة. وقواعد العملة تترك للبنوك حرية إقراض غير المقيمين، فالقانون ليس هو العائق، بل سياسة الإقراض لدى كل بنك، وقليل من البنوك التركية يقدّم هذا القرض.
إذا كنت تعيش في تركيا. بموجب القرار رقم 32 بشأن حماية قيمة العملة التركية، لا يجوز للمقيم في تركيا أن يحصل من بنك تركي على قرض بالعملة الأجنبية، ولا على قرض مربوط بعملة أجنبية. فسيكون قرضك العقاري بالليرة التركية. وهناك نقطة عملية: تطلب دائرة الطابو من كل مشترٍ أجنبي وثيقة صرف عملة تغطي سعر البيع، ولا تستثني من ذلك المقيمين ولا حاملي تصاريح الإقامة طويلة الأمد ولا المتزوجين من مواطنين أتراك. فاسأل البنك قبل أن تتقدم بالطلب كيف سيتعامل مع هذه الوثيقة بالنسبة إلى الجزء من السعر الذي يدفعه القرض.
والبنك هو من يحدّد الفئة التي تنتمي إليها. فإذا كنت تحمل تصريح إقامة لكنك تقضي معظم السنة خارج تركيا، فاسأل عن ذلك منذ البداية.
المبلغ الذي يمكنك اقتراضه
يأتي الحد الأقصى من قرار هيئة التنظيم والرقابة المصرفية رقم 11364 الصادر في 29 يناير 2026. وهو ينطبق على كل قرض يمنحه بنك لمستهلك لشراء مسكن، ويتوقف على قيمة المسكن وفئة الطاقة الخاصة به، المأخوذة من شهادة هوية الطاقة للمبنى (Enerji Kimlik Belgesi).
| قيمة المسكن | فئة الطاقة A أو B | الفئة C | الفئات الأخرى |
|---|---|---|---|
| حتى 5 ملايين ليرة (نحو 100,000 دولار) | 90% | 80% | 70% |
| من 5 إلى 7 ملايين ليرة (نحو 100,000 إلى 140,000 دولار) | 80% | 70% | 60% |
| من 7 إلى 10 ملايين ليرة (نحو 140,000 إلى 200,000 دولار) | 70% | 60% | 50% |
| من 10 إلى 20 مليون ليرة (نحو 200,000 إلى 400,000 دولار) | 50% | 40% | 30% |
| أكثر من 20 مليون ليرة (نحو 400,000 دولار) | 40% | 30% | 20% |
ما يترتب على الجدول:
- القيمة هي قيمة البنك. تُطبَّق النسبة على قيمة المسكن الذي يأخذه البنك ضمانًا، ويحدّدها خبير التقييم الذي يعتمده البنك. وإذا جاء التقييم أقل من السعر، تدفع أنت الفرق.
- كثير من المساكن التي يختارها المشترون الأجانب تقع في صفوف القيم الأعلى. فالشقة في مشروع بوسط إسطنبول كثيرًا ما يتجاوز سعرها 10 ملايين ليرة، فلا يُقرضك البنك إلا نصف قيمتها على الأكثر، وتدفع أنت النصف الآخر إضافةً إلى تكاليف الشراء.
- المباني الأحدث في وضع أفضل. منذ يناير 2026 لم يعد هناك فرق بين المساكن الجديدة والمستعملة. ففئة الطاقة هي التي تحسم الأمر. وكما أشارت هيئة التنظيم والرقابة المصرفية عند إعلان التغيير، فإن الفئة C هي الحد الأدنى للمباني المشيَّدة بعد 2010، بينما كثير من المباني الأقدم فئتها أدنى.
- إذا كنت تملك مسكنًا بالفعل، ينخفض الحد الأقصى بنسبة 75%. لا يزال قرار هيئة التنظيم والرقابة المصرفية رقم 10656 الصادر في 24 أغسطس 2023 ساريًا: فعندما تملك أنت أو زوجك أو زوجتك أو أحد أبنائك دون سن 18 عامًا مسكنًا واحدًا على الأقل، يجب على البنك أن يخفّض الحد الأقصى بثلاثة أرباع. ففي مسكن من الفئة A لا تتجاوز قيمته 5 ملايين ليرة، تصبح نسبة 90% هي 22.5%. ولا تُحتسب حصة تبلغ 50% أو أقل في مسكن واحد، ولا مسكن في قرية.
ويمكن للبنك دائمًا أن يُقرض أقل من الحد الأقصى. وسينظر في دخلك وديونك الأخرى قبل أن يقرر.
تكلفة القرض العقاري
الفائدة. في 4 نوفمبر 2026، أدرج موقع المقارنة Hesapkurdu قروض الإسكان بالليرة لمدة 120 شهرًا بفائدة من 2.87% إلى 3.83% شهريًا، ومنها بنك زراعات (Ziraat Bankası) بنسبة 2.89%. وتعادل الفائدة الشهرية البالغة 2.89% نحو 41% سنويًا مع احتساب الفائدة المركبة. أما القرض بالعملة الأجنبية، فاطلب من البنك عرضًا مكتوبًا.
مثال تطبيقي لمشترٍ يعيش في تركيا:
| البند | المبلغ |
|---|---|
| السعر والتقييم | 6,000,000 ليرة (نحو 120,000 دولار)، فئة الطاقة B |
| أكبر قرض ممكن (80%) | 4,800,000 ليرة |
| أموالك الخاصة | 1,200,000 ليرة، إضافةً إلى تكاليف الشراء |
| القسط الشهري، 120 شهرًا بفائدة 2.89% | نحو 143,400 ليرة (نحو 2,870 دولار) |
| مجموع ما تسدّده | نحو 17.2 مليون ليرة |
وعلى مدى عشر سنوات تسدّد نحو 3.6 أضعاف المبلغ الذي اقترضته. والقرض بالليرة، فإذا كان دخلك بعملة أخرى، تتغيّر تكلفة كل قسط عليك مع سعر الصرف.
الرسوم. تحدّد قواعد البنك المركزي بشأن الرسوم المفروضة على المستهلكين الماليين ما يجوز للبنك تقاضيه:
- رسم التخصيص: لا يتجاوز 0.5% من مبلغ القرض.
- التقييم والرهن: ما يدفعه البنك لأطراف ثالثة فقط، مثل شركة التقييم ودائرة الطابو.
التأمين. لا يجوز للبنك أن يربط بالقرض تأمينًا مثل التأمين على الحياة إلا بطلب كتابي صريح منك، ويجب أن يعرض عليك القرض دونه أيضًا. وإذا اشتريت التغطية من شركة تأمين تختارها، يجب على البنك أن يقبلها. والتأمين الإلزامي ضد الزلازل (DASK) لا بد منه على أي حال لنقل سند الملكية؛ ويذكره دليلنا عن تكاليف شراء عقار في تركيا مع التكاليف الأخرى.
السداد المبكر. يمكنك سداد جزء من القرض أو كله في أي وقت، ويجب على البنك أن يخفّض الفائدة بما يقابل ذلك. وفي القرض بفائدة ثابتة يجوز له أن يتقاضى رسم سداد مبكر لا يتجاوز 1% من المبلغ المسدَّد إذا بقي 36 شهرًا أو أقل، و2% إذا بقي أكثر من ذلك. أما في القرض بفائدة متغيرة فلا يجوز له أن يتقاضى شيئًا.
التأخر في السداد. لا يمكن للبنك أن يطالب بالدين كله إلا بعد أن تتخلف عن سداد قسطين متتاليين على الأقل، وبعد أن يمنحك مهلة لا تقل عن 30 يومًا. وإذا بقي الدين دون سداد، يمكنه التنفيذ على المسكن بموجب الرهن.
خطوة بخطوة
- احصل على رقم ضريبي تركي وافتح حسابًا بنكيًا. تحتاج إليهما للشراء على أي حال، وعادةً ما تُقرض البنوك عملاءها.
- اطلب موافقة مبدئية قبل أن تلتزم بعقار. توقّع أن يُطلب منك جواز سفرك، وتصريح إقامتك إن كان لديك، وإثبات الدخل مثل كشوف الرواتب أو الإقرارات الضريبية، وكشوف حساب بنكي حديثة. وتحتاج المستندات الصادرة في الخارج عادةً إلى ترجمة تركية موثَّقة لدى كاتب العدل، وأحيانًا إلى الأبوستيل.
- اختر العقار مع مراعاة القرض. اطلب شهادة هوية الطاقة وافحص سند الملكية. فالبنك يسجّل رهنه على سند الوحدة نفسها، سواء كان سند حق ارتفاق طابقي أو سند ملكية طابقية، لذا اسأل المطوّر، في المسكن قيد الإنشاء، عن البنوك التي تموّل الوحدات في المشروع.
- تقييم البنك. يقيّم خبير تقييم مرخَّص المسكن لصالح البنك، ويُحسب القرض على أساس هذه القيمة.
- العرض والعقد. يجب على البنك أن يسلّمك استمارة معلومات ما قبل التعاقد بالشروط قبل التوقيع بوقت معقول. وقارن سعر الفائدة، والرسوم، والفائدة الثابتة مقابل المتغيرة، والتأمين.
- سند الملكية والرهن في اليوم نفسه. في دائرة الطابو ينقل البائع سند الملكية إليك، ويُسجَّل عليه رهن البنك، ويدفع البنك مبلغ القرض إلى البائع. وإذا كنت تعيش خارج تركيا، يحوّل البنك أولًا القرض بالعملة الأجنبية بموجب وثيقة صرف العملة.
- سدّد القرض، ثم حرّر سند الملكية. عند سداد القرض، يفكّ البنك الرهن وتشطبه دائرة الطابو من سند ملكيتك.
القروض العقارية والجنسية التركية
يمكنك شراء عقار بغرض الجنسية بقرض عقاري، لكن القرض لا يُحتسب ضمن مبلغ 400,000 دولار ما دام قائمًا. فدليل المديرية العامة للسجل العقاري والمساحة للائحة الجنسية ينص على أنه عند شراء عقار بقرض بالعملة الأجنبية، يُخصم مبلغ القرض من السعر، ويجب أن يبلغ الباقي مع ذلك 400,000 دولار. وإذا سدّدت القرض ورُفع الرهن عن سند الملكية، يمكن أن يمضي الطلب على أساس المبلغ الوارد في وثائق صرف العملة الخاصة بك، الذي يجب حينئذ أن يبلغ 400,000 دولار. وعمليًا، إما أن تبلغ عملتك الأجنبية الخاصة هذا الحد منذ البداية ولا يغطي القرض إلا الجزء الذي يزيد عليه، وإما أن تسدّد القرض قبل أن تتقدم بالطلب. ويتحدث الدليل عن القروض بالعملة الأجنبية، وهي المتاحة للمشترين الذين يعيشون خارج تركيا. فإذا كنت تعيش في تركيا وستقترض بالليرة، فخطّط على الأساس نفسه، واسأل محاميًا قبل أن تعتمد على قرض بالليرة في شراء بغرض الجنسية.
وتنطبق قاعدتان أخريان:
- الرهن القانوني (kanuni ipotek) على سند الملكية يجعل العقار غير مؤهِّل، حتى لو كان متبقيًا من شراء سابق، وعندما يكون المشتري أجنبيًا، لا يمكن ضمان الجزء غير المدفوع من السعر برهن كهذا، إلا إذا كان الدين لجهة عامة.
- البيع الجبري يعرّض الملف للخطر. إذا بيع بالتنفيذ الجبري عقار اشتُري وعليه رهن أو حجز، تبلِّغ دائرة الطابو عن ذلك لكي تُلغى شهادة المطابقة الصادرة لملف الجنسية وتُبلَّغ المديرية العامة للنفوس والمواطنة.
ويستغرق طلب الجنسية نفسه نحو 180 يومًا، ويُدرَج فيه زوجك أو زوجتك وأبناؤك دون سن 18 عامًا (راجع دليلنا للعائلات). ويتناول دليلنا عن العقار الجديد أو المستعمل للجنسية العقارات المؤهِّلة.
بدائل القرض البنكي
- خطة دفع من المطوّر. تطلب مشاريع جديدة كثيرة دفعة أولى من 25% إلى 50%، وتوزّع الباقي على 24 إلى 60 شهرًا، تُدفع مباشرةً للمطوّر وعادةً دون فحص ائتماني. ويمكن أن تكون الخطة للمشتري الأجنبي بالدولار الأمريكي أو باليورو. وكثيرًا ما تكلّف الخطة أكثر من السعر النقدي، فقارن المجاميع. ويشرح دليلنا عن خطط الدفع في إسطنبول كيف تعمل.
- الاقتراض في بلدك. يقترض بعض المشترين في بلدهم، مثلًا بضمان عقار يملكونه هناك، ثم يدفعون السعر كاملًا في تركيا دون قرض تركي. وكثيرًا ما تكون الفوائد في الخارج أقل من فوائد الليرة التركية؛ فتحقق من الآثار الضريبية وآثار العملة مع مستشار في بلدك.
وعندما تشتري عقارًا جديدًا عبر CCT Investments، لا تدفع لنا أي عمولة؛ فالمطوّر هو من يدفع أتعابنا. ويمكننا أن نعرض عليك مشاريع تقدّم خطط دفع.
قائمة التحقق قبل التقدم بالطلب
- تعرف هل يعاملك البنك بصفتك مقيمًا أم لا، وبالتالي هل سيكون القرض بالليرة أم بالعملة الأجنبية.
- لديك شهادة هوية الطاقة للمسكن، وتعرف في أي صف من الجدول يقع.
- خفّضت الحد الأقصى بنسبة 75% إذا كنت أنت أو زوجك أو زوجتك أو أحد أبنائك دون سن 18 عامًا تملكون مسكنًا بالفعل.
- لديك استمارة معلومات ما قبل التعاقد، وقارنت سعر الفائدة والرسوم والفائدة الثابتة مقابل المتغيرة.
- لديك من أموالك الخاصة ما يغطي الجزء الذي لن يُقرضه البنك، إضافةً إلى رسوم الطابو وتكاليف الشراء الأخرى.
- للجنسية: تبلغ عملتك الأجنبية الخاصة 400,000 دولار دون القرض، أو تخطط لسداد القرض قبل أن تتقدم بالطلب.
أسئلة شائعة
هل يمكن للأجنبي الحصول على قرض عقاري في تركيا؟
نعم. يسمح القانون التركي للبنوك بإقراض الأجانب، ويُسجَّل رهن البنك على سند ملكية المالك الأجنبي كما يُسجَّل على أي سند آخر. ويقرر كل بنك لمن يُقرض، وقليل من البنوك يُقرض المشترين الذين يعيشون خارج تركيا.
هل أحتاج إلى تصريح إقامة؟
لا يشترط القانون ذلك. فمكان إقامتك هو الذي يحدّد العملة: قرض بالليرة إذا كنت تعيش في تركيا، وقرض بالعملة الأجنبية إذا كنت تعيش خارجها. وعمليًا، تُقرض البنوك في الغالب الأجانب الذين يعيشون في تركيا ولديهم دخل يمكنهم توثيقه.
هل يمكنني الاقتراض بالدولار الأمريكي أو باليورو؟
فقط إذا كنت تعيش خارج تركيا. فالمقترض المقيم في تركيا لا يمكنه الحصول على قرض بالعملة الأجنبية ولا على قرض مربوط بعملة أجنبية.
كم يجب أن أدفع من السعر بنفسي؟
لمسكن فئة طاقته A أو B: 10% على الأقل حتى 5 ملايين ليرة، و50% على الأقل بين 10 و20 مليون ليرة، و60% على الأقل فوق ذلك، إضافةً إلى رسوم الطابو وتكاليف الشراء الأخرى. وأكثر من ذلك لفئة طاقة أدنى، وأكثر بكثير إذا كنت تملك مسكنًا بالفعل.
هل يمكنني الحصول على الجنسية التركية بقرض عقاري؟
نعم. ما دام القرض بالعملة الأجنبية قائمًا، فإنه يُخصم من السعر، ويجب أن يبلغ الباقي 400,000 دولار. وإذا سدّدت القرض ورُفع الرهن أولًا، يُحتسب المبلغ الوارد في وثائق صرف العملة الخاصة بك. ويستغرق الطلب نحو 180 يومًا.
هل يمكنني سداد القرض مبكرًا؟
نعم. في القرض بفائدة ثابتة لا يتجاوز الرسم 1% من المبلغ الذي تسدّده إذا بقي 36 شهرًا أو أقل، و2% إذا بقي أكثر من ذلك. أما القرض بفائدة متغيرة فلا رسم عليه.
هل خطة الدفع من المطوّر أفضل من القرض العقاري؟
لكل منهما مشترون يناسبهم. فالخطة لا تحتاج إلى بنك، وكثيرًا ما لا تحتاج إلى فحص ائتماني، لكنها تقتصر على مشاريع المطوّر نفسه، وكثيرًا ما يكون سعرها أعلى من السعر النقدي. أما القرض العقاري فيتيح لك شراء أي مسكن يموّله بنك، جديدًا كان أو مستعملًا، مقابل تكلفة الفائدة. فقارن المجموع الذي ستدفعه.
وللاطلاع على مساكن تناسب ميزانيتك والطريقة التي تخطط للدفع بها، راجع عقاراتنا في إسطنبول أو اتصل بنا.
يقدّم هذا الدليل معلومات عامة ولا يُعدّ استشارة مالية أو قانونية. وشروط البنوك والقواعد تتغيّر، فتحقّق من الوضع الحالي مع بنكك ومحامٍ قبل أن تلتزم.
المصادر
- BDDK: القرار رقم 11364 الصادر في 29 يناير 2026 بشأن نسب القرض إلى القيمة في قروض الإسكان
- BDDK: بيان صحفي بتاريخ 30 يناير 2026
- BDDK: القرار رقم 10656 الصادر في 24 أغسطس 2023 بشأن المقترضين الذين يملكون مسكنًا بالفعل
- البنك المركزي لجمهورية تركيا (TCMB): تعميم حركة رؤوس الأموال (المادة 13)
- TÜRMOB: القرار رقم 32 بشأن حماية قيمة العملة التركية (المادة 17/A)
- Mevzuat: قانون حماية المستهلك رقم 6502 (المواد 33 و34 و37 و38)
- Alomaliye: بلاغ البنك المركزي رقم 2020/7 بشأن الرسوم المفروضة على المستهلكين الماليين (المادة 10)
- Your Key Türkiye (المديرية العامة للسجل العقاري والمساحة): الأسئلة الشائعة، القسم 8 عن وثيقة صرف العملة
- Türkiye Değerleme Uzmanları Birliği: دليل المديرية العامة للسجل العقاري والمساحة للائحة الجنسية، نسخة 1 فبراير 2024
- Hesapkurdu: أسعار فائدة قروض الإسكان، 4 نوفمبر 2026
- البنك المركزي لجمهورية تركيا (TCMB): أسعار الصرف في 4 نوفمبر 2026