عقارات للبيع بالتقسيط في اسطنبول: كيف تعمل خطط الدفع لدى المطوّرين
تُطرح مشاريع سكنية جديدة كثيرة في اسطنبول، ولا سيما المبيعة قبل اكتمال البناء، مع خطة دفع من المطوّر. وفي الغالب تدفع دفعة أولى بين 25% و50%، ثم تسدّد الباقي على أقساط تمتد من 24 إلى 60 شهرًا، مباشرةً للمطوّر ومن دون قرض مصرفي. قد تكون هذه الخطط وسيلة معقولة لتوزيع التكلفة، لكنها تربطك بمطوّر واحد لسنوات، لذا يهمّ العقد بقدر ما يهمّ السعر.
يشرح هذا الدليل كيف تُبنى هذه الخطط عادةً، والفرق بين الخطط بالليرة وبالدولار، ومتى تحصل على سند الملكية (الطابو)، وما يجب فحصه قبل التوقيع، ولماذا تؤثر خطة الدفع في الحصول على الجنسية التركية عن طريق الاستثمار.
كيف تعمل خطط الدفع لدى المطوّرين
خطة الدفع اتفاق خاص بينك وبين المطوّر، لا يدخل فيه بنك، ولا يتطلب عادةً دراسة ائتمانية. وأكثر الصيغ شيوعًا:
| الصيغة | كيف تعمل |
|---|---|
| دفعة أولى + أقساط شهرية | مثلًا 30–50% عند التوقيع، والباقي بالتساوي على 24–60 شهرًا |
| دفعة أولى + دفعات فصلية أو مرحلية | دفعات أكبر كل بضعة أشهر، ترتبط أحيانًا بمراحل البناء |
| دفعة أولى + دفعة عند التسليم | جزء من السعر عند التوقيع، ودفعة نهائية كبيرة عند استلام المفاتيح |
| أقساط تستمر بعد التسليم | تسكن المسكن أو تؤجّره قبل انتهاء الخطة. وهي أقل شيوعًا، وتتطلب عادةً دفعة أولى أكبر |
تختلف الشروط من مشروع إلى آخر ومن مطوّر إلى آخر، وتتغيّر مع ظروف السوق. وغالبًا ما تعني الخطة الأطول أو الدفعة الأولى الأصغر سعرًا إجماليًا أعلى، بينما قد يمنحك الدفع الكامل أو الدفعة الأولى الكبيرة سعرًا أفضل. قارن دائمًا بين السعر النقدي والمبلغ الإجمالي الذي ستدفعه بالخطة، لا بالقسط الشهري وحده.
درس من حملة العشرين عامًا في 2017
في فبراير 2017 أُطلقت حملة مدعومة من الحكومة، بدأت بمشاريع إملاك كونوت، ومنحت المواطنين الأتراك دفعة أولى بنسبة 5% ومدة سداد تصل إلى 240 شهرًا. كانت خطط الستين شهرًا بلا فوائد، أما خطط الـ 120 والـ 240 شهرًا فكانت بفائدة شهرية. وحسبنا حينها أن مسكنًا سعره 1,000,000 ليرة تصل كلفته الإجمالية بخطة الـ 240 شهرًا إلى نحو 2.17 مليون ليرة، أي أعلى من السعر بنحو 127%. كانت تلك الحملة للمواطنين الأتراك فقط، وعُرضت على المشترين الأجانب خطط من 36 إلى 60 شهرًا بلا فوائد. والدرس ما زال قائمًا: كلما طالت الخطة، زادت أهمية التحقق من كلفتها الحقيقية. اقرأ المزيد عن إملاك كونوت.
بالليرة أم بالدولار: بأي عملة تكون الخطة؟
بموجب قواعد العملة في تركيا، يجب أن تُسعَّر عقود بيع العقارات بين المقيمين في تركيا بالليرة التركية. أما المشترون الذين لا يحملون الجنسية التركية فمستثنون: إذ يجوز الاتفاق على السعر والأقساط بالدولار أو اليورو أو غيرهما، أو ربطها بعملة أجنبية. ويمكن أيضًا الاتفاق عليها بالليرة إن رغب الطرفان.
- الخطط بالدولار أو اليورو تثبّت المبلغ المستحق عليك بتلك العملة. فإن كان دخلك بالدولار أو اليورو، تتخلّص من مخاطر سعر الصرف على الأقساط.
- الخطط بالليرة تثبّت المبلغ بالليرة. ومع التضخم المرتفع في تركيا، يلجأ المطوّرون عادةً إلى تقصير مدة الخطط بالليرة، أو رفع السعر، أو ربط الأقساط بمؤشر. اقرأ بند الربط بعناية.
متى تحصل على سند الملكية؟
هذا أهم سؤال تطرحه عن أي خطة دفع. وهناك ثلاث صيغ شائعة:
- سند الملكية عند التوقيع مع رهن لصالح المطوّر. يُنقل السند إليك من البداية (وغالبًا يكون سند حق البناء kat irtifakı لمبنى قيد الإنشاء)، ويسجّل المطوّر رهنًا عليه حتى تسدّد كامل المبلغ. وهذه الصيغة تمنح المشتري أقوى موقف.
- سند الملكية بعد الدفعة الأخيرة. وحتى ذلك الحين تعتمد على عقد البيع.
- عقد وعد بالبيع موثَّق لدى الكاتب العدل (satış vaadi sözleşmesi)، مع إشارة في السجل العقاري، إلى أن يصبح نقل السند ممكنًا.
وعند اكتمال البناء وصدور شهادة الإسكان (iskân)، يتحوّل سند حق البناء إلى سند ملكية طابقية كاملة (kat mülkiyeti). اقرأ المزيد عن العلاقة بين شهادة الإسكان وسند الملكية الطابقية.
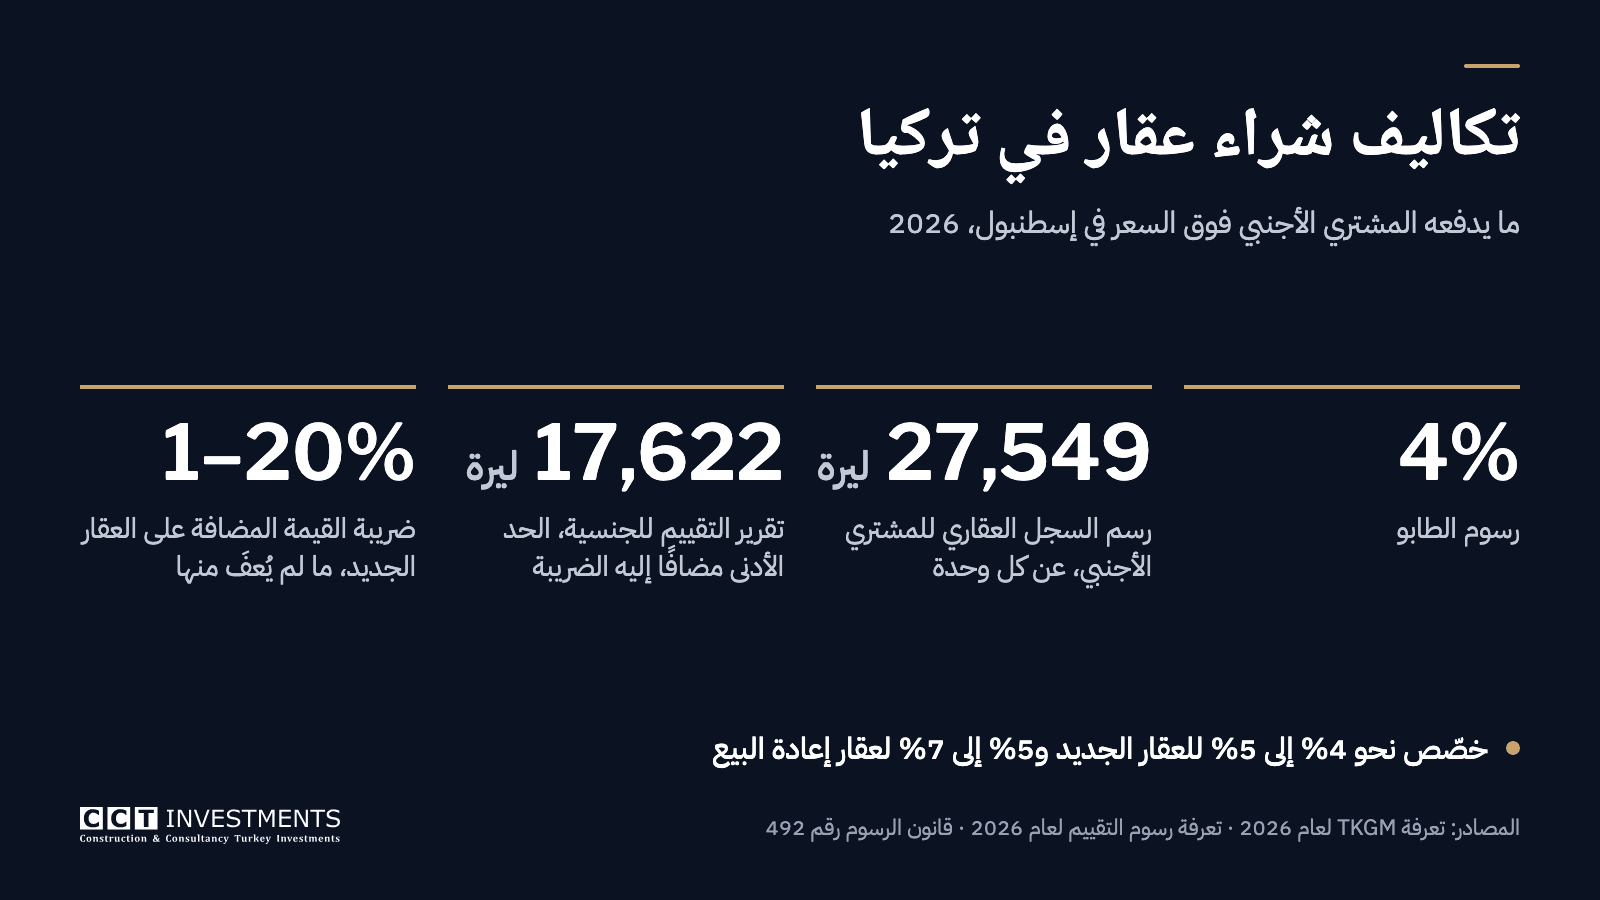
وتذكّر أنك بصفتك مشتريًا أجنبيًا تحتاج عند نقل سند الملكية إلى وثيقة صرف العملة من بنك تركي، وإلى تقرير التقييم العقاري من خبير تقييم مرخّص إذا كنت تشتري بغرض الجنسية. ورسوم سند الملكية 4% من السعر المصرَّح به، وتُقسم عادةً 2% على المشتري و2% على البائع. ويجب أن يحدّد العقد من يدفعها.
ما يجب فحصه في العقد
- تاريخ التسليم وفترة السماح. كثيرًا ما تمنح العقود فترة إضافية (عدة أشهر مثلًا) قبل أن يُعدّ المطوّر متأخرًا. اعرف التاريخ النهائي بدقة.
- غرامات تأخير التسليم. ماذا يدفع لك المطوّر إن تأخّر؟ هل هو مبلغ ثابت عن كل شهر، وهل له سقف؟
- شروط التأخر في الدفع. ماذا يحدث إن فاتك قسط: فائدة، أم مهلة إنذار، أم فسخ مع احتجاز جزء من أموالك؟ هذا البند يكشف عن المطوّر أكثر مما يكشفه السعر.
- البيع قبل اكتمال البناء. هل يمكنك التنازل عن العقد لمشترٍ آخر قبل التسليم؟ يشترط مطوّرون كثيرون موافقتهم، أو يتقاضون رسم نقل، أو يمنعون إعادة البيع حتى تسديد نسبة محددة من السعر.
- المواصفات والمساحة. رقم الوحدة بدقة، والمساحة الصافية والإجمالية، وقائمة المواد، وما يحدث إن تغيّر المشروع.
- عملة السعر والربط. بأي عملة، وهل ترتبط أي أقساط بمؤشر أو بسعر صرف.
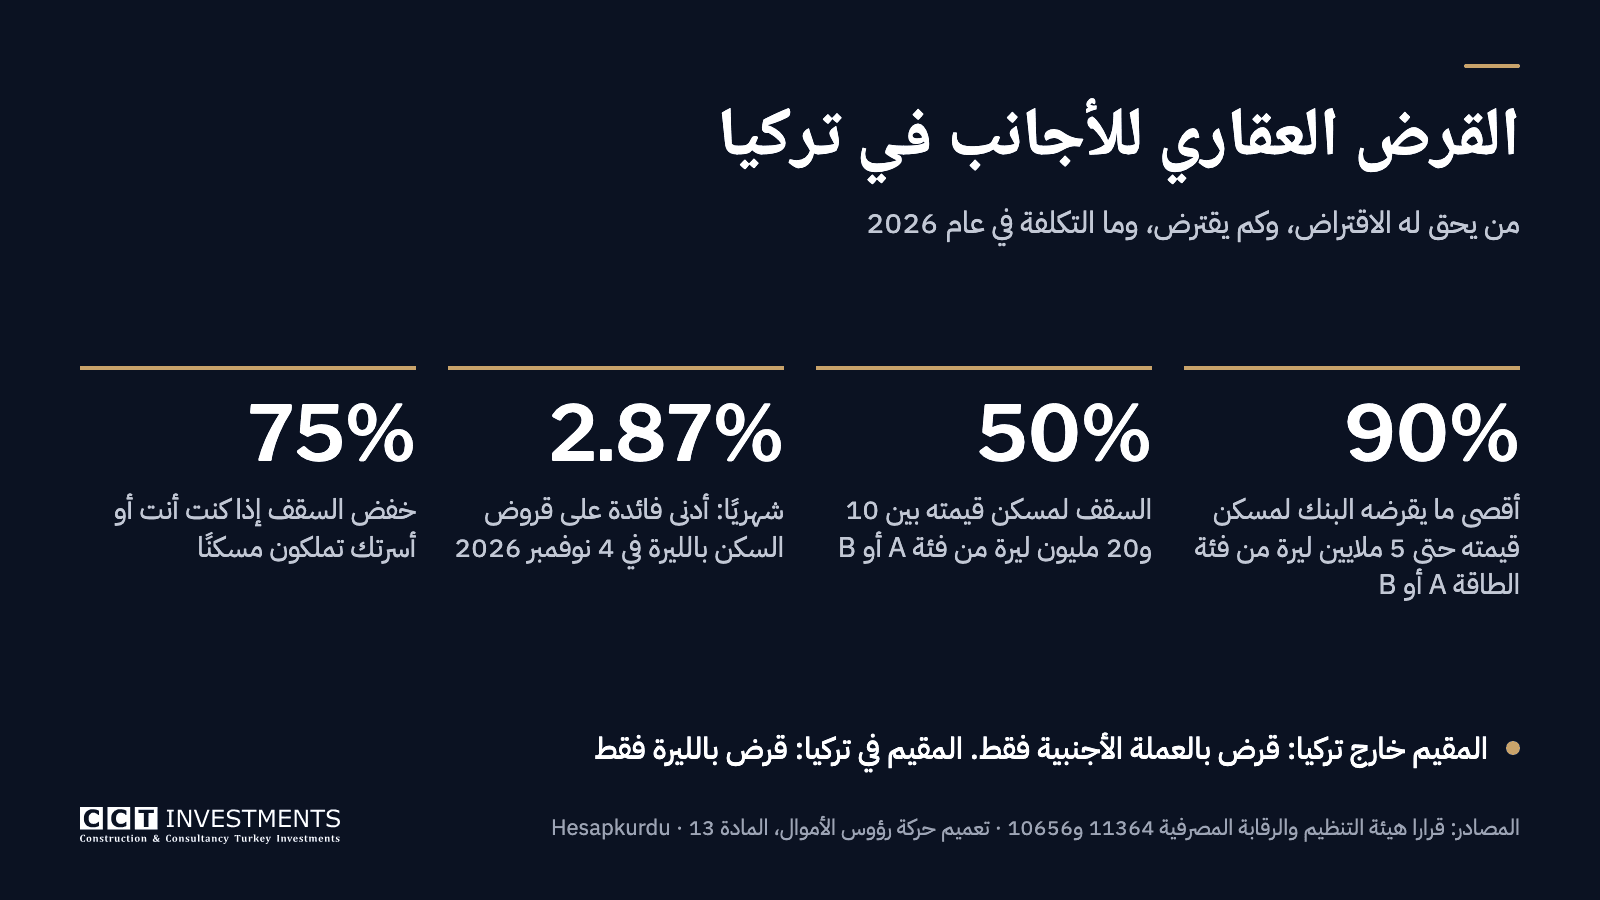
- ضريبة القيمة المضافة والتكاليف. ضريبة القيمة المضافة على المساكن 1% أو 10% أو 20%، بحسب المساحة الصافية وتاريخ رخصة البناء وقيمة الأرض. وقد يُعفى منها المشتري الأجنبي غير المقيم في تركيا عندما يشتري مسكنا جديدا مباشرة من المطوّر (أول بيع له)، بشروط منها الدفع بعملة أجنبية محوَّلة من الخارج، أيا كان عدد المساكن التي يشتريها. تحقّق من النسبة المطبّقة ومن يدفعها.
- ضمانات الإنجاز. تحقّق مما إذا كان للمشروع تأمين إنجاز البناء أو ضمان مصرفي، ومن سجل المطوّر في تسليم مشاريعه في مواعيدها.
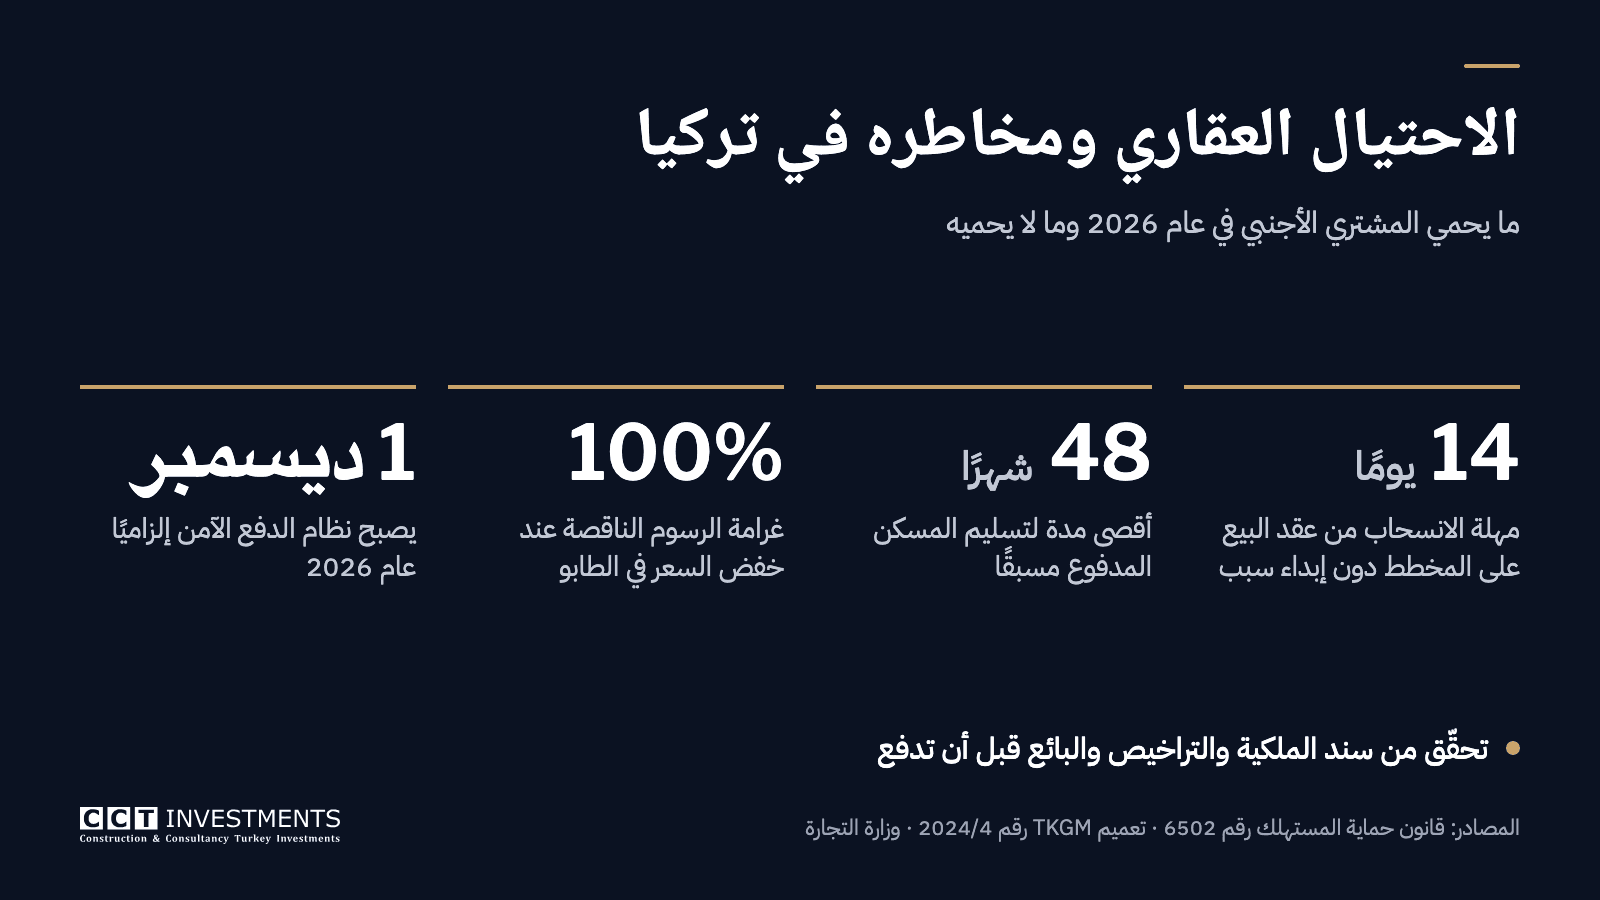
ويمنح قانون حماية المستهلك التركي المشترين الأفراد للمساكن قيد الإنشاء حماية خاصة. فيجب أن يتم البيع بعقد مكتوب لدى الكاتب العدل أو في السجل العقاري. ويجب أن تتسلّم نموذج معلومات ما قبل التعاقد قبل التوقيع بيوم واحد على الأقل. ويحق لك التراجع خلال 14 يومًا دون إبداء سبب. ويجب أن يتم التسليم خلال 36 شهرًا. كما يستطيع المشتري المستهلك إنهاء العقد قبل التسليم مقابل دفع التكاليف وتعويض محدود. استشر محاميًا حول كيفية تطبيق هذه القواعد على عملية شرائك.
خطط الدفع والجنسية التركية
للحصول على الجنسية التركية عن طريق العقار، يجب أن تشتري عقارًا لا تقل قيمته عن 400,000 دولار أمريكي، مع وضع إشارة عدم البيع لمدة ثلاث سنوات على سند الملكية. ويشمل ذلك الزوج أو الزوجة والأبناء دون 18 عامًا.
العقار الذي ما زالت أقساطه مفتوحة لا يؤهّل للجنسية حتى تسديد مبلغ 400,000 دولار كاملًا. فاللائحة تقبل طريقين: نقل سند الملكية، أو عقد وعد بالبيع موثَّق لدى الكاتب العدل لوحدة لها سند حق البناء (kat irtifakı) أو سند الملكية الطابقية (kat mülkiyeti). وفي الطريق الثاني يجب دفع 400,000 دولار على الأقل مقدّمًا ووضع قيد السنوات الثلاث في السجل العقاري. وهذا يعني عمليًا:
- إن كانت الجنسية هدفك، فخطّط لدفع 400,000 دولار على الأقل قبل تقديم الطلب. والخطة التي تمتد أقساطها عدة سنوات تؤجّل طلبك حتى تسديدها.
- يدفع بعض المشترين المبلغ المؤهِّل مقدّمًا ويستخدمون الخطة فقط لأي مبلغ يزيد عليه. وقبول المطوّر لذلك يعتمد على المشروع، فتأكّد منه كتابيًا قبل التوقيع.
راجع دليل الجنسية لمعرفة الإجراءات والمستندات كاملة.
ماذا يعني هذا للمشترين
- خطة الدفع علاقة ائتمانية مع مطوّر. افحص سجل المطوّر بالعناية نفسها التي تفحص بها المشروع.
- قارن الكلفة الإجمالية لا القسط الشهري فقط. السعر النقدي هو مرجعك.
- احصل على سند الملكية في أبكر وقت يسمح به المطوّر، ويُفضَّل عند التوقيع مع رهن لصالحه.
- اختر الخطة التي تناسب هدفك. للجنسية، يجب تسديد المبلغ المؤهِّل كاملًا أولًا. وللإقامة، من الشروط أن تكون قيمة المسكن 200,000 دولار على الأقل في اسطنبول، والإقامة ليست تلقائية.
- استعن بمشورة قانونية مستقلة لمراجعة العقد، ولا سيما بنود تأخر التسليم والفسخ وإعادة البيع.
لا تتقاضى CCT Investments أي عمولة من المشترين في المشاريع الجديدة، فالمطوّر هو من يدفع لنا. كما أن زيارات المشاريع ومتابعة سند الملكية وخدمات ما بعد البيع مجانية. تصفّح العقارات المعروضة للبيع في اسطنبول، أو اقرأ دليل المشتري، أو اتصل بنا لتسأل عن المشاريع التي تقدّم حاليًا خطط دفع.