وام مسکن در ترکیه برای خارجیان: چه کسی میتواند وام بگیرد، چه مبلغی و با چه هزینهای
بله، تبعه خارجی میتواند از یک بانک ترکیه وام مسکن بگیرد. قانون این را مجاز میداند و اداره ثبت اسناد و املاک رهن بانک را روی سند مالک خارجی، مانند هر سند دیگری، ثبت میکند. دو عامل تعیین میکند که آیا وام میگیرید و با چه شرایطی: محل زندگی شما، که ارز وام را تعیین میکند، و ارزش و رده انرژی خانه، که تعیین میکند بانک چه مبلغی میتواند وام بدهد.
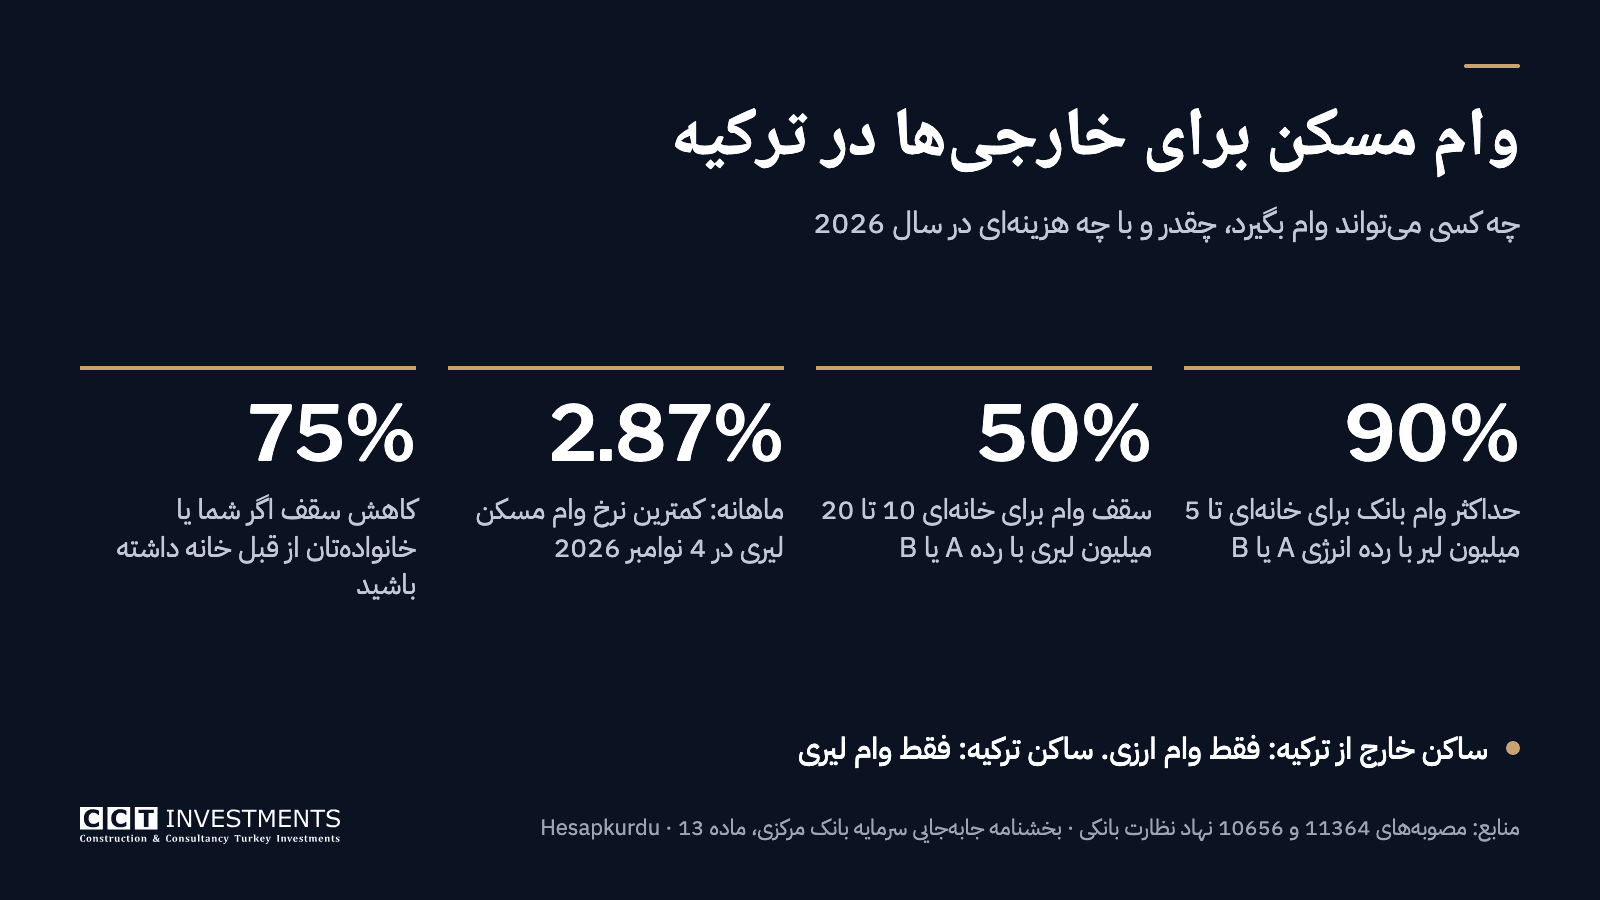
اگر خارج از ترکیه زندگی میکنید، تنها وامی که برای خرید ملک در ترکیه میتوانید از آن استفاده کنید وام ارزی است. اگر در ترکیه زندگی میکنید، فقط به لیر ترکیه میتوانید وام بگیرید. در هر دو حالت، بانک حداکثر میتواند 90 درصد ارزش خانهای را که تا 5 میلیون لیر ارزش دارد وام بدهد، آن هم فقط اگر رده انرژی آن A یا B باشد. برای خانههای بالای 10 میلیون لیر، سقف 50 درصد یا کمتر است. بانکهای اندکی در ترکیه به خریدارانی که خارج از ترکیه زندگی میکنند وام میدهند؛ بنابراین بیشتر خریداران خارجی کل قیمت را از منابع مالی خودشان میپردازند یا از طرح پرداخت اقساطی سازنده استفاده میکنند.
این راهنما قواعد نهاد ناظر بانکی ترکیه (BDDK)، بانک مرکزی و قانون حمایت از مصرفکننده را، با ارقام 4 نوامبر 2026، توضیح میدهد.
پاسخ کوتاه
| پرسش | پاسخ |
|---|---|
| آیا تبعه خارجی میتواند در ترکیه وام مسکن بگیرد؟ | بله. قانون آن را مجاز میداند، اما تصمیم با هر بانک است و بانکهای اندکی به خریدارانی که خارج از ترکیه زندگی میکنند وام میدهند |
| به چه ارزی؟ | اگر خارج از ترکیه زندگی میکنید ارز خارجی، و اگر در ترکیه زندگی میکنید لیر ترکیه |
| چقدر میتوانم وام بگیرم؟ | 20 تا 90 درصد ارزش خانه، بسته به ارزش و رده انرژی آن |
| اگر از قبل خانهای داشته باشم | سقف 75 درصد کاهش مییابد |
| بهره | وامهای لیری از حدود 2.9 تا 3.8 درصد در ماه در اوایل نوامبر 2026؛ وامهای ارزی بر اساس پیشنهاد جداگانه هر بانک |
| کارمزدها | کارمزد تخصیص حداکثر 0.5 درصد مبلغ وام، بهعلاوه هزینه ارزیابی و ثبت رهن به اندازه هزینه واقعی |
| تسویه زودهنگام | مجاز است؛ در وام با نرخ ثابت با کارمزد حداکثر 1 یا 2 درصد و در وام با نرخ متغیر بدون کارمزد |
| تابعیت | وام ارزی تسویهنشده از قیمت کسر میشود؛ باقیمانده باید به 400 هزار دلار برسد |
ارقام دلاری این راهنما بر پایه نرخ 1 دلار = 50 لیر است که به نرخ بانک مرکزی در 4 نوامبر 2026 نزدیک است.
محل زندگی شما ارز وام را تعیین میکند
مقررات ارزی ترکیه با وامگیرنده بر اساس اینکه مقیم ترکیه هست یا نه رفتار میکند، یعنی اینکه اقامتگاه قانونی او در ترکیه است یا نه. تبعه خارجیای که در ترکیه ساکن شده است، معمولاً با اجازه اقامت و نشانی ثبتشده، مقیم به شمار میآید. تبعه خارجیای که خارج از ترکیه زندگی میکند و خانهای برای تعطیلات یا ملکی برای سرمایهگذاری میخرد، مقیم نیست.
اگر خارج از ترکیه زندگی میکنید. بخشنامه نقل و انتقالات سرمایه بانک مرکزی میگوید تبعه خارجیای که مقیم ترکیه نیست، خرید ملک در ترکیه را فقط با وام ارزی میتواند تأمین مالی کند. پیش از نوبت انتقال سند، بانک مبلغ وام را به بانک مرکزی میفروشد، برای آن گواهی تبدیل ارز صادر میکند، گواهی را برای اداره ثبت اسناد و املاک میفرستد و بهای ملک را به لیر به فروشنده میپردازد. مقررات ارزی دست بانکها را برای وام دادن به افراد غیرمقیم باز میگذارد؛ بنابراین مانع، قانون نیست. مانع، سیاست وامدهی هر بانک است و بانکهای اندکی در ترکیه این وام را ارائه میدهند.
اگر در ترکیه زندگی میکنید. طبق تصمیم شماره 32 درباره حمایت از ارزش پول ترکیه، شخص مقیم ترکیه نمیتواند از بانک ترکیه وام ارزی بگیرد، و نه وامی که به ارز خارجی وابسته باشد. وام مسکن شما به لیر ترکیه خواهد بود. یک نکته عملی: اداره ثبت اسناد و املاک از هر خریدار خارجی گواهی تبدیل ارزی میخواهد که قیمت فروش را پوشش دهد و برای افراد مقیم، دارندگان اجازه اقامت بلندمدت یا کسانی که با شهروند ترکیه ازدواج کردهاند استثنایی قائل نمیشود. پیش از درخواست وام، از بانک بپرسید آن گواهی را برای بخشی از قیمت که با وام پرداخت میشود چگونه تهیه خواهد کرد.
تشخیص اینکه در کدام گروه قرار میگیرید با بانک است. اگر اجازه اقامت دارید اما بیشتر سال را خارج از ترکیه میگذرانید، از همان ابتدا این را بپرسید.
چقدر میتوانید وام بگیرید
سقف وام از تصمیم شماره 11364 مورخ 29 ژانویه 2026 BDDK میآید. این تصمیم شامل هر وامی است که بانک برای خرید خانه به مصرفکننده میدهد و سقف آن به ارزش خانه و رده انرژی آن بستگی دارد که از گواهی شناسنامه انرژی ساختمان (Enerji Kimlik Belgesi) گرفته میشود.
| ارزش خانه | رده انرژی A یا B | رده C | ردههای دیگر |
|---|---|---|---|
| تا 5 میلیون لیر (حدود 100 هزار دلار) | 90% | 80% | 70% |
| 5 تا 7 میلیون لیر (حدود 100 تا 140 هزار دلار) | 80% | 70% | 60% |
| 7 تا 10 میلیون لیر (حدود 140 تا 200 هزار دلار) | 70% | 60% | 50% |
| 10 تا 20 میلیون لیر (حدود 200 تا 400 هزار دلار) | 50% | 40% | 30% |
| بیش از 20 میلیون لیر (حدود 400 هزار دلار) | 40% | 30% | 20% |
آنچه از این جدول برمیآید:
- ارزش را بانک تعیین میکند. درصد بر ارزشی از خانه اعمال میشود که بانک آن را بهعنوان وثیقه میپذیرد و ارزیاب بانک تعیینش میکند. اگر ارزیابی کمتر از قیمت باشد، مابهالتفاوت را خودتان میپردازید.
- بسیاری از خانههایی که خریداران خارجی انتخاب میکنند در ردیفهای مربوط به ارزشهای بالاتر قرار میگیرند. آپارتمانی در یک پروژه در مرکز استانبول اغلب بیش از 10 میلیون لیر قیمت دارد؛ بنابراین بانک حداکثر میتواند نیمی از ارزش آن را وام بدهد و نیم دیگر، بهعلاوه هزینههای خرید، بر عهده شماست.
- ساختمانهای جدیدتر وضع بهتری دارند. از ژانویه 2026 تفاوتی میان خانه نوساز و دست دوم وجود ندارد. رده انرژی تعیینکننده است. همانطور که BDDK هنگام اعلام این تغییر یادآوری کرد، رده C حداقل لازم برای ساختمانهایی است که پس از 2010 ساخته شدهاند، در حالی که بسیاری از ساختمانهای قدیمیتر رده پایینتری دارند.
- اگر از قبل خانهای دارید، سقف 75 درصد کاهش مییابد. تصمیم شماره 10656 مورخ 24 اوت 2023 BDDK همچنان اجرا میشود: وقتی شما، همسرتان یا فرزند زیر 18 سالتان دستکم یک خانه داشته باشید، بانک باید سقف را سهچهارم کاهش دهد. در خانهای با رده A و ارزش تا 5 میلیون لیر، 90 درصد به 22.5 درصد تبدیل میشود. سهم 50 درصد یا کمتر در یک خانه، و همچنین خانهای در روستا، حساب نمیشود.
بانک همیشه میتواند کمتر از سقف وام بدهد. پیش از تصمیمگیری، درآمد و بدهیهای دیگر شما را بررسی میکند.
هزینه وام مسکن
بهره. در 4 نوامبر 2026، سایت مقایسه Hesapkurdu نرخ وامهای مسکن لیری 120 ماهه را 2.87 تا 3.83 درصد در ماه اعلام کرد و نرخ Ziraat Bankası را 2.89 درصد. نرخ ماهانه 2.89 درصد، با احتساب بهره مرکب، برابر با حدود 41 درصد در سال است. برای وام ارزی، از بانک پیشنهاد کتبی بخواهید.
یک مثال محاسباتی برای خریداری که در ترکیه زندگی میکند:
| قلم | مبلغ |
|---|---|
| قیمت و ارزیابی | 6,000,000 لیر (حدود 120 هزار دلار)، رده انرژی B |
| بیشترین وام ممکن (80%) | 4,800,000 لیر |
| پول خودتان | 1,200,000 لیر، بهعلاوه هزینههای خرید |
| قسط ماهانه، 120 ماه با نرخ 2.89% | حدود 143,400 لیر (حدود 2,870 دلار) |
| کل بازپرداخت | حدود 17.2 میلیون لیر |
در طول ده سال، حدود 3.6 برابر مبلغی را که وام گرفتهاید بازپرداخت میکنید. وام به لیر است؛ بنابراین اگر درآمدتان به ارز دیگری است، هزینه هر قسط برای شما با نرخ ارز تغییر میکند.
کارمزدها. قواعد بانک مرکزی درباره کارمزدهایی که از مصرفکنندگان مالی گرفته میشود، آنچه را بانک میتواند دریافت کند محدود میکند:
- کارمزد تخصیص وام: حداکثر 0.5 درصد مبلغ وام.
- ارزیابی و رهن: فقط مبلغی که بانک به اشخاص ثالث، مانند شرکت ارزیابی و اداره ثبت اسناد و املاک، میپردازد.
بیمه. بانک فقط با درخواست کتبی و صریح شما میتواند بیمهای مانند بیمه عمر را به وام گره بزند و باید وام را بدون آن هم به شما پیشنهاد دهد. اگر بیمه را از بیمهگری به انتخاب خودتان بخرید، بانک باید آن را بپذیرد. بیمه اجباری زلزله (DASK) در هر حال باید هنگام انتقال سند معتبر باشد؛ راهنمای ما درباره هزینه خرید ملک در ترکیه آن را همراه با هزینههای دیگر آورده است.
تسویه زودهنگام. میتوانید هر زمان بخشی از وام یا کل آن را بازپرداخت کنید و بانک باید بهره را متناسب با آن کاهش دهد. در وام با نرخ ثابت، بانک میتواند کارمزد بازپرداخت زودهنگام بگیرد: حداکثر 1 درصد مبلغ بازپرداختشده اگر 36 ماه یا کمتر از مدت وام باقی مانده باشد، و 2 درصد اگر بیشتر باقی مانده باشد. در وام با نرخ متغیر، بانک هیچ کارمزدی نمیتواند بگیرد.
قسطهای پرداختنشده. بانک فقط پس از آنکه دستکم دو قسط پیاپی را نپردازید، و فقط پس از دادن اخطاری با مهلت دستکم 30 روز، میتواند کل بدهی را مطالبه کند. اگر بدهی همچنان پرداخت نشود، بانک میتواند رهن خود را روی خانه به اجرا بگذارد.
گامبهگام
- شماره مالیاتی ترکیه بگیرید و حساب بانکی باز کنید. برای خرید به هر دو نیاز دارید و بانکها معمولاً به مشتریان خود وام میدهند.
- پیش از آنکه به ملکی متعهد شوید، پیشتأیید وام بگیرید. انتظار داشته باشید پاسپورت، اجازه اقامت در صورت داشتن، مدرک درآمد مانند فیش حقوقی یا اظهارنامه مالیاتی، و صورتحسابهای اخیر بانکی از شما خواسته شود. مدارکی که در خارج از ترکیه صادر شدهاند معمولاً به ترجمه ترکی تأییدشده در دفتر اسناد رسمی، و گاهی به آپوستیل، نیاز دارند.
- ملک را با در نظر گرفتن وام انتخاب کنید. گواهی شناسنامه انرژی را بخواهید و سند را بررسی کنید. بانک رهن خود را روی سند خود واحد، یعنی سند پیش از پایانکار یا سند مالکیت آپارتمانی، ثبت میکند؛ بنابراین برای خانه در حال ساخت، از سازنده بپرسید کدام بانکها برای واحدهای این پروژه وام میدهند.
- ارزیابی بانک. یک ارزیاب دارای مجوز ارزش خانه را برای بانک تعیین میکند و وام بر پایه همان ارزش محاسبه میشود.
- پیشنهاد و قرارداد. بانک باید مدت معقولی پیش از امضا، فرم اطلاعات پیش از قرارداد را با شرایط وام به شما بدهد. نرخ، کارمزدها، بهره ثابت در برابر متغیر و بیمه را مقایسه کنید.
- انتقال سند و ثبت رهن در یک روز. در اداره ثبت اسناد و املاک، فروشنده سند را به نام شما منتقل میکند، رهن بانک روی آن ثبت میشود و بانک مبلغ وام را به فروشنده میپردازد. اگر خارج از ترکیه زندگی میکنید، بانک ابتدا وام ارزی را با صدور گواهی تبدیل ارز تبدیل میکند.
- بازپرداخت کنید، سپس سند را آزاد کنید. وقتی وام تسویه شد، بانک رهن را فک میکند و اداره ثبت اسناد و املاک آن را از سند شما حذف میکند.
وام مسکن و تابعیت ترکیه
میتوانید ملک تابعیت را با وام مسکن بخرید، اما تا زمانی که وام تسویه نشده است، جزو 400 هزار دلار حساب نمیشود. راهنمای اداره ثبت اسناد و املاک درباره آییننامه تابعیت میگوید وقتی ملکی با وام ارزی خریده میشود، مبلغ وام از قیمت کسر میشود و باقیمانده همچنان باید به 400 هزار دلار برسد. اگر وام را تسویه کنید و رهن از سند حذف شود، درخواست میتواند بر پایه مبلغ مندرج در گواهیهای تبدیل ارز شما پیش برود که در این صورت باید به 400 هزار دلار برسد. در عمل، یا ارز خارجی خودتان از همان ابتدا به این حد نصاب میرسد و وام فقط بخشی از قیمت را میپردازد که از آن بیشتر است، یا وام را پیش از درخواست تسویه میکنید. راهنما از وام ارزی سخن میگوید، یعنی همان نوع وامی که در دسترس خریدارانی است که خارج از ترکیه زندگی میکنند. اگر در ترکیه زندگی میکنید و قرار است وام لیری بگیرید، بر همین پایه برنامهریزی کنید و پیش از آنکه برای خرید با هدف تابعیت به وام لیری تکیه کنید، با یک وکیل مشورت کنید.
دو قاعده دیگر هم اعمال میشود:
- رهن قانونی (kanuni ipotek) روی سند، ملک را از شرایط تابعیت خارج میکند، حتی اگر از خریدی قبلی باقی مانده باشد، و وقتی خریدار خارجی است، بخش پرداختنشده قیمت را نمیتوان با چنین رهنی تضمین کرد، مگر برای بدهی به یک نهاد دولتی.
- فروش اجباری پرونده را به خطر میاندازد. اگر ملکی که با وجود رهن یا توقیف خریده شده است از طریق اجرا فروخته شود، اداره ثبت اسناد و املاک آن را گزارش میدهد تا گواهی انطباق صادرشده برای پرونده تابعیت لغو شود و اداره کل ثبت احوال و تابعیت مطلع شود.
روند درخواست تابعیت حدود 180 روز طول میکشد و همسر و فرزندان زیر 18 سال شما هم در آن قرار میگیرند (راهنمای ما برای خانوادهها را ببینید). راهنمای ما درباره ملک نوساز یا دست دوم برای تابعیت توضیح میدهد کدام املاک واجد شرایطاند.
جایگزینهای وام بانکی
- طرح پرداخت اقساطی سازنده. بسیاری از پروژههای نوساز 25 تا 50 درصد پیشپرداخت میخواهند و باقی مبلغ را طی 24 تا 60 ماه تقسیم میکنند که مستقیماً به سازنده و معمولاً بدون اعتبارسنجی پرداخت میشود. برای خریدار خارجی، طرح میتواند به دلار آمریکا یا یورو باشد. طرح اقساطی اغلب گرانتر از قیمت نقدی تمام میشود؛ پس مبالغ کل را مقایسه کنید. راهنمای ما درباره طرحهای پرداخت اقساطی در استانبول توضیح میدهد که این طرحها چگونه کار میکنند.
- وام گرفتن در کشور خودتان. برخی خریداران در کشور خود وام میگیرند، برای مثال با وثیقه گذاشتن ملکی که آنجا دارند، و کل قیمت را در ترکیه بدون وام ترکیهای میپردازند. نرخ بهره در خارج از ترکیه اغلب پایینتر از نرخ وامهای لیری ترکیه است؛ اثرات مالیاتی و ارزی آن را با مشاوری در کشور محل زندگی خود بررسی کنید.
وقتی ملک نوساز را از طریق CCT Investments میخرید، هیچ کمیسیونی به ما نمیپردازید؛ کارمزد ما را سازنده میپردازد. میتوانیم پروژههایی را که طرح پرداخت اقساطی دارند به شما نشان دهیم.
فهرست بررسی پیش از درخواست وام
- میدانید که آیا بانک شما را مقیم ترکیه به شمار میآورد یا نه، و در نتیجه وام به لیر خواهد بود یا به ارز خارجی.
- گواهی شناسنامه انرژی خانه را دارید و میدانید در کدام ردیف جدول قرار میگیرد.
- اگر شما، همسرتان یا فرزند زیر 18 سالتان از قبل خانهای دارید، سقف را در محاسبه خود 75 درصد کاهش دادهاید.
- فرم اطلاعات پیش از قرارداد را دارید و نرخ، کارمزدها و بهره ثابت در برابر متغیر را مقایسه کردهاید.
- برای بخشی که بانک وام نمیدهد، بهعلاوه هزینه انتقال سند و دیگر هزینههای خرید، پول خودتان را دارید.
- برای تابعیت، ارز خارجی خودتان بدون وام به 400 هزار دلار میرسد، یا قصد دارید وام را پیش از درخواست تسویه کنید.
پرسشهای متداول
آیا تبعه خارجی میتواند در ترکیه وام مسکن بگیرد؟
بله. قانون ترکیه به بانکها اجازه میدهد به خارجیان وام بدهند و رهن بانک روی سند مالک خارجی، مانند هر سند دیگری، ثبت میشود. هر بانک خودش تصمیم میگیرد به چه کسی وام بدهد و بانکهای اندکی به خریدارانی که خارج از ترکیه زندگی میکنند وام میدهند.
آیا به اجازه اقامت نیاز دارم؟
قانون آن را الزامی نمیداند. محل زندگی شما ارز وام را تعیین میکند: اگر در ترکیه زندگی میکنید وام لیری، و اگر خارج از ترکیه زندگی میکنید وام ارزی. در عمل، بانکها بیشتر به خارجیانی وام میدهند که در ترکیه زندگی میکنند و درآمدی دارند که میتوانند آن را مستند کنند.
آیا میتوانم به دلار آمریکا یا یورو وام بگیرم؟
فقط اگر خارج از ترکیه زندگی میکنید. وامگیرندهای که مقیم ترکیه است نه میتواند وام ارزی بگیرد و نه وامی که به ارز خارجی وابسته باشد.
چه بخشی از قیمت را باید خودم بپردازم؟
برای خانهای با رده انرژی A یا B: دستکم 10 درصد تا 5 میلیون لیر، دستکم 50 درصد میان 10 تا 20 میلیون لیر و دستکم 60 درصد بالاتر از آن، بهعلاوه هزینه انتقال سند و دیگر هزینههای خرید. برای رده انرژی پایینتر بیشتر، و اگر از قبل خانهای داشته باشید، بسیار بیشتر.
آیا با وام مسکن میتوانم تابعیت ترکیه بگیرم؟
بله. تا زمانی که وام ارزی تسویه نشده است، از قیمت کسر میشود و باقیمانده باید به 400 هزار دلار برسد. اگر ابتدا وام را تسویه کنید و رهن فک شود، مبلغ مندرج در گواهیهای تبدیل ارز شما ملاک قرار میگیرد. روند درخواست حدود 180 روز طول میکشد.
آیا میتوانم وام را زودتر تسویه کنم؟
بله. در وام با نرخ ثابت، کارمزد حداکثر 1 درصد مبلغی است که بازپرداخت میکنید، اگر 36 ماه یا کمتر باقی مانده باشد، و 2 درصد اگر بیشتر باقی مانده باشد. در وام با نرخ متغیر کارمزدی وجود ندارد.
آیا طرح پرداخت اقساطی سازنده بهتر از وام مسکن است؟
هر کدام برای خریداران متفاوتی مناسب است. طرح اقساطی به بانک و اغلب به اعتبارسنجی نیاز ندارد، اما به پروژههای خود سازنده محدود است و قیمت آن اغلب بالاتر از قیمت نقدی است. وام مسکن به شما امکان میدهد هر خانهای را که بانکی حاضر به تأمین مالی آن باشد، نوساز یا دست دوم، بخرید و هزینهاش بهره وام است. کل مبلغی را که خواهید پرداخت مقایسه کنید.
برای خانههایی که با بودجه شما و روش پرداختی که در نظر دارید جور درمیآیند، آگهیهای ملک ما در استانبول را ببینید یا با ما تماس بگیرید.
این راهنما اطلاعات عمومی ارائه میدهد و مشاوره مالی یا حقوقی نیست. شرایط بانکها و قواعد تغییر میکنند؛ پیش از آنکه متعهد شوید، وضعیت فعلی را با بانک خود و یک وکیل بررسی کنید.
منابع
- BDDK: تصمیم شماره 11364 مورخ 29 ژانویه 2026 درباره نسبت وام به ارزش در وامهای مسکن
- BDDK: اطلاعیه مطبوعاتی 30 ژانویه 2026
- BDDK: تصمیم شماره 10656 مورخ 24 اوت 2023 درباره وامگیرندگانی که از قبل خانه دارند
- بانک مرکزی جمهوری ترکیه: بخشنامه نقل و انتقالات سرمایه (ماده 13)
- TÜRMOB: تصمیم شماره 32 درباره حمایت از ارزش پول ترکیه (ماده 17/A)
- Mevzuat: قانون حمایت از مصرفکننده شماره 6502 (مواد 33، 34، 37 و 38)
- Alomaliye: ابلاغیه 2020/7 بانک مرکزی درباره کارمزدهای دریافتی از مصرفکنندگان مالی (ماده 10)
- Your Key Türkiye (اداره ثبت اسناد و املاک): پرسشهای متداول، بخش 8 درباره گواهی تبدیل ارز
- اتحادیه کارشناسان ارزیابی ترکیه (Türkiye Değerleme Uzmanları Birliği): راهنمای اداره ثبت اسناد و املاک درباره آییننامه تابعیت، نسخه 1 فوریه 2024
- Hesapkurdu: نرخ وامهای مسکن، 4 نوامبر 2026
- بانک مرکزی جمهوری ترکیه: نرخهای ارز 4 نوامبر 2026