在土耳其出售房产的资本利得税:外国业主如何计算
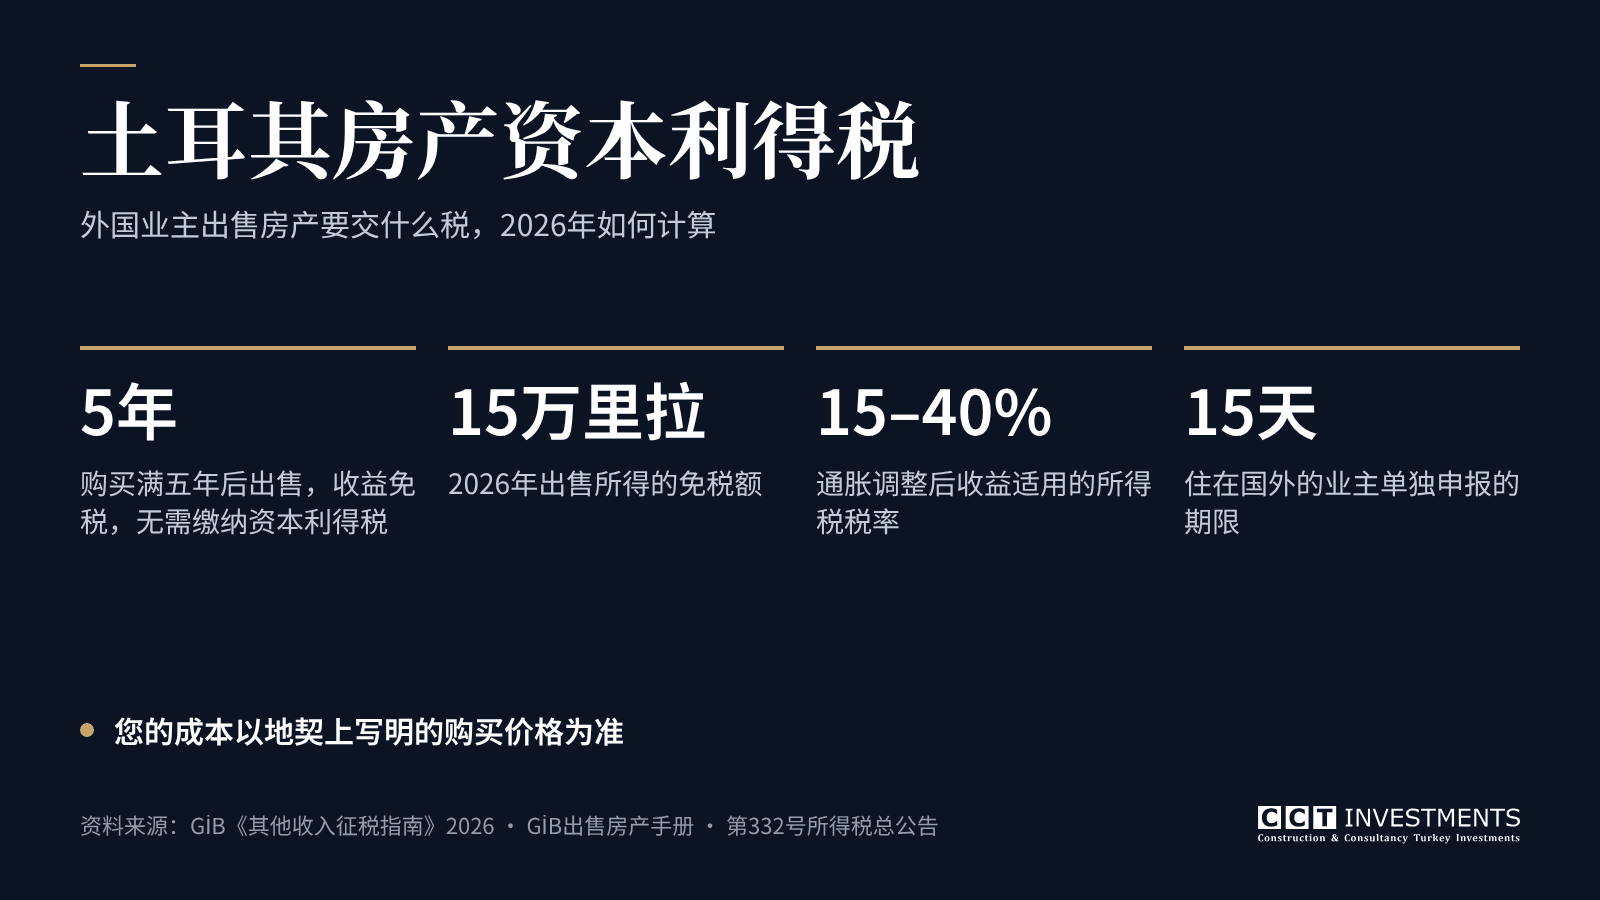
需要,前提是您在五年内出售。土耳其所得税法把购买后五年内出售房产所得的利润视为资本利得(değer artışı kazancı),按所得征税,适用15%至40%的累进税率。有三点可以减轻税负:购买价格按通胀调整,卖方自己支付的出售费用可以扣除,2026年资本利得的前15万里拉免税。继承所得的房产不适用这些规则。
购买满五年后出售,完全无需缴纳资本利得税。五年免税规定在2026年仍然有效。五年内出售的,申报方式取决于您住在哪里:住在土耳其的,收益计入次年3月的年度所得税申报;住在国外的,须在出售后15天内向房产所在地的税务局单独申报。
本文依据土耳其税务局(GİB)2026年《其他收入征税指南》及其关于出售房产的手册,介绍适用于2026年出售交易的税率和金额,信息截至2026年11月。
简要回答
| 问题 | 回答 |
|---|---|
| 收益什么时候要交税? | 只有在有偿取得房产后五年内出售时才需要。满五年后出售:免税 |
| 继承的房产? | 无论多快出售,都不按资本利得征税 |
| 对什么征税? | 出售价格,减去按通胀调整后的购买价格,再减去您支付的出售费用和规费 |
| 通胀调整 | 按国内生产者价格指数(Yİ-ÜFE)调整,前提是涨幅达到10%或以上 |
| 免税额 | 2026年出售所得15万里拉(2025年为12万里拉) |
| 税率 | 15%至40%,按级距计算 |
| 如果您住在土耳其 | 次年3月1日至31日提交年度申报;税款分两期缴纳,3月和7月 |
| 如果您住在国外 | 出售后15天内向房产所在地税务局单独申报 |
五年从何时起算
五年从您取得房产之日起算,通常是地契(tapu)登记在您名下的日期。税务局的手册列出了两种对新房买家很重要的例外:
- 先交房后办地契。如果房产在地契登记前已交付给您,例如部分合作社住房或公共住房,五年可从交房之日起算。您可以用分配文件、交房文件或您名下的水电费账单来证明。
- 以地换房。根据以地换房协议(kat karşılığı)获得的公寓,以该公寓地契登记之日为取得日期,而不是购买土地之日。
只有有偿取得的房产才适用这一规则。继承所得的公寓即使在同一年出售,也不按资本利得征税。
“入籍要求的三年期满时,我最常听到的问题是:现在可以卖了吗?可以,但第三年到第五年之间出售,收益需要交税。所以在谈定价格之前,我们会和客户一起核对购房文件,算出按通胀调整后的成本。”——Cenan Can Tekin,CCT Investments 创始人兼总经理
收益如何计算
应税收益的计算方法是:
出售价格 − 按通胀调整后的购买价格 − 您为出售支付的费用、税款和规费
卖方承担的一半地契税,即申报出售价格的2%,就属于这类费用。如果无法确定最初的购买成本,税务局会采用估价委员会确定的价值。
通胀调整。购买价格按国内生产者价格指数(Yİ-ÜFE)的变化上调,该指数由土耳其统计局(TÜİK)每月公布。比较的是购买月份前一个月的指数和出售月份前一个月的指数,出售当月不计入。只有该期间指数上涨10%或以上时才能调整。作为参考,TÜİK公布截至2026年10月的十二个月内该指数上涨了27.41%,因此对大多数持有一年以上的房产来说,调整幅度相当大。
免税额。2026年出售所得的资本利得,前15万里拉免税(2025年出售为12万里拉)。如果您的净收益低于这一金额,则无需申报。
以地契上的金额为准。计算时采用的购买价格和出售价格,是地契上写明的金额,而不是您实际转账或支付的金额。如果地契上的购买价格低于实际价格,现在的成本就更低,收益就更高。我们的土耳其购房费用指南解释了为什么我们始终建议申报真实价格。
2026年税率
收益按所得征税,适用工资以外收入的税率。2026年取得的收入:
| 应税收入(里拉) | 税额 |
|---|---|
| 19万以下 | 15% |
| 19万至40万 | 2.85万里拉 + 超过19万部分的20% |
| 40万至100万 | 7.05万里拉 + 超过40万部分的27% |
| 100万至530万 | 23.25万里拉 + 超过100万部分的35% |
| 530万以上 | 173.75万里拉 + 超过530万部分的40% |
级距适用于您当年申报的全部收入,因此如果您在土耳其还申报租金收入,资本利得要与之合并计算。我们的租金收入税指南介绍了这方面的规定。
计算示例
以下数字仅作说明。指数涨幅为假设,不是预测。
| 项目 | 金额 |
|---|---|
| 地契上的购买价格 | 1,000万里拉 |
| 假设购买前一个月至出售前一个月Yİ-ÜFE上涨 | 60% |
| 调整后的购买价格 | 1,600万里拉 |
| 出售价格(2026年) | 2,000万里拉 |
| 卖方地契税(2%) | 40万里拉 |
| 净收益 | 360万里拉 |
| 2026年免税额 | 15万里拉 |
| 应税收益 | 345万里拉 |
| 所得税:23.25万 + 35% × 245万 | 109万里拉 |
如果不做通胀调整,应税收益将是945万里拉,税款为339.75万里拉。在这个例子中,通胀调整让税负减少约三分之二,这就是日期和文件如此重要的原因。
如何申报、何时申报
如果您住在土耳其。如果您的法定住所在土耳其,或在一个日历年内在土耳其居住超过六个月,就属于税务居民。为特定临时工作,或为学习、治疗、休养、旅行而来的外国人,即使居住超过六个月,也不视为居民。居民在出售次年3月1日至31日提交的年度所得税申报中申报收益。税款分两期等额缴纳,分别在3月底和7月底之前。2026年出售所得的收益,在2027年3月申报。
如果您住在国外。无须提交年度申报的非居民,必须在出售后15天内向房产所在地的税务局单独申报(münferit beyanname)。如果您在国外通过委托书出售,15天的期限同样适用,因此请在办理地契过户之前就和会计师安排好申报。
如果您永久离开土耳其。永久离境的居民须在离境前的15天内提交申报。
您的居住国。根据本国法律及其与土耳其的税收协定,您的居住国也可能对这笔收益征税。请向您所在国家的顾问核实。
“出售时,税务局只看一个数字来确定您的成本:地契上写的金额。不是您付了多少,也不是您转了多少。所以买房当天地契上的价格,就是多年后计算您收益的起点。”——Cenan Can Tekin
为入籍或居留购房的业主
- 入籍。为入籍购买的房产,地契上有三年禁售的注记。注记到期后可以出售,但在第三年到第五年之间出售仍在五年之内,收益需要交税。一处房产一旦用于入籍,就永远不能再次用于入籍,因此您的买家将是土耳其买家和不申请入籍的外国人。我们的入籍选新房还是二手房指南解释了这一规定。
- 居留许可。如果您的居留许可以拥有该房产为依据,出售后这一依据就不复存在。请在出售前规划好下一份居留许可。
出售前核查清单
- 您清楚自己的取得日期:地契登记日期,或在此之前有书面证明的交房日期。
- 您清楚地契上写的购买价格:这就是您的成本,而不是您支付或转账的金额。
- 您已核实是否已满五年,以及房产是否为继承所得。
- 您掌握购买前一个月和出售前一个月的Yİ-ÜFE数值,并知道涨幅是否达到10%。
- 您清楚自己是以居民身份(3月)还是非居民身份(15天内)申报。
- 在谈定价格之前,已请会计师核对计算结果。
常见问题
外国人在土耳其要交资本利得税吗?
要,规则与土耳其业主相同:有偿取得并在五年内出售的房产需要交税。区别在于申报方式:非居民须在出售后15天内单独申报。
满五年后出售还要交资本利得税吗?
不用。取得房产满五年后出售,收益免税,既无需缴税,也无需申报。
2026年的免税额是多少?
2026年出售所得的资本利得为15万里拉。2025年为12万里拉。
可以扣除通胀吗?
可以。购买价格按生产者价格指数(Yİ-ÜFE)从购买前一个月到出售前一个月的涨幅上调,前提是涨幅达到10%或以上。
我在国外出售了房产,什么时候申报?
出售后15天内,向房产所在地的税务局单独申报。
继承的房产要交税吗?
不按资本利得征税。无偿取得的房产(例如继承)不适用五年规则。关于继承本身应缴的税,请参阅我们的土耳其继承法与遗产税指南。
准备出售时,我们的售房指南介绍了我们如何从估价到地契过户全程办理出售,您也可以联系我们。
本文仅提供一般信息,不构成税务或法律建议。税率和金额每年都会变化;出售前请向土耳其会计师核实您的计算。