مالیات بر عایدی سرمایه هنگام فروش ملک در ترکیه: مالکان خارجی چگونه آن را محاسبه کنند
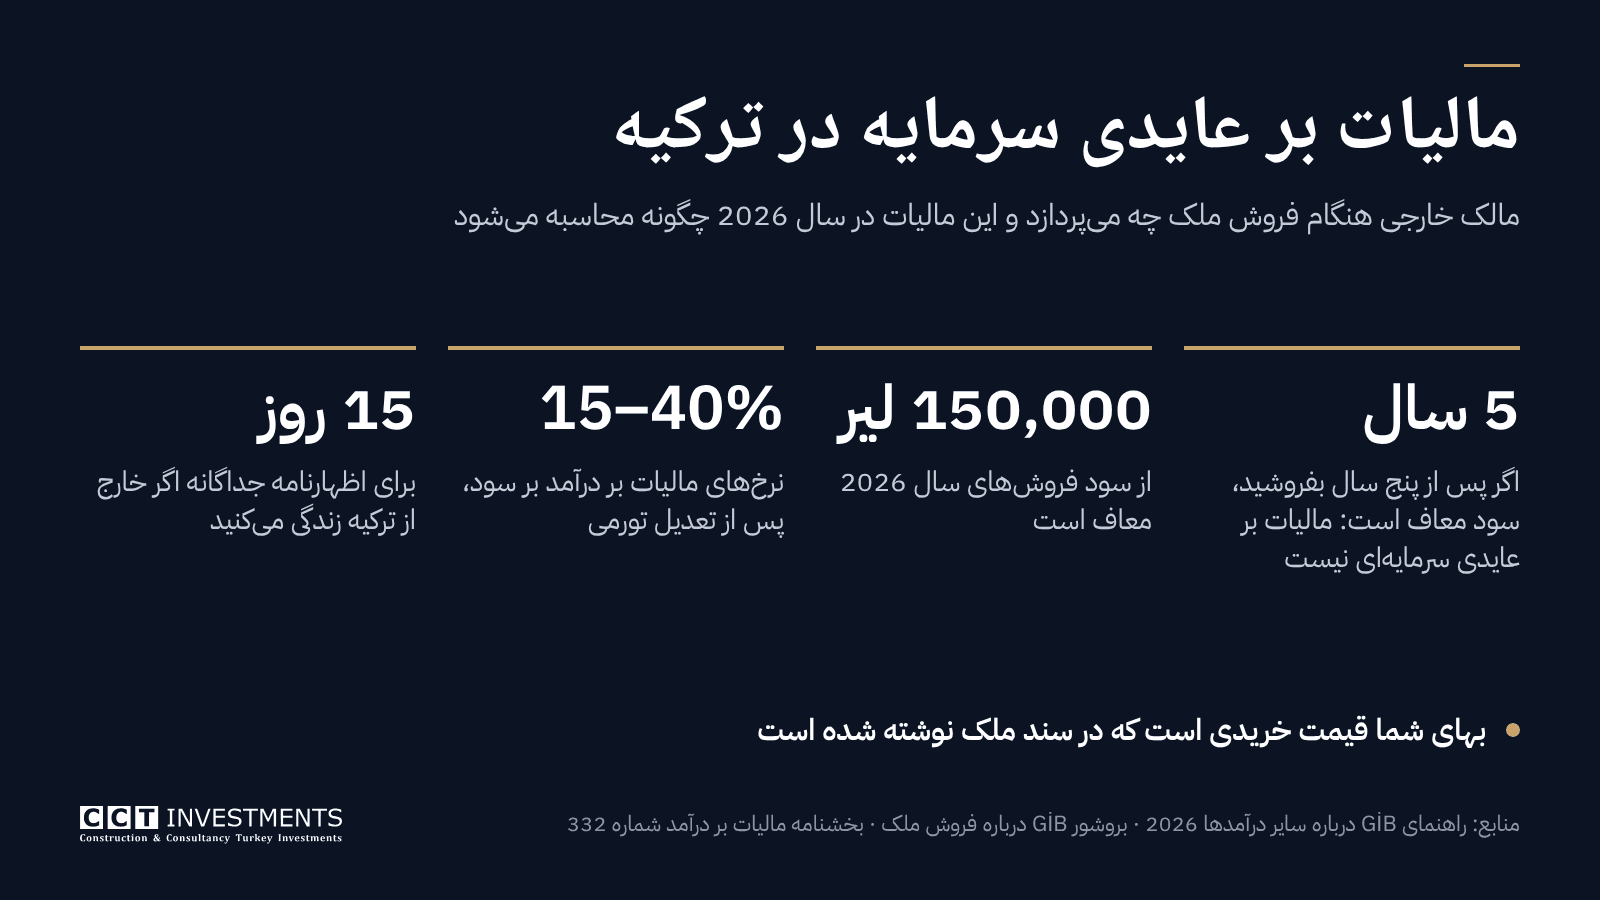
بله، اگر ظرف پنج سال بفروشید. قانون مالیات بر درآمد ترکیه سود فروش ملکی را که ظرف پنج سال پس از خرید فروخته شود عایدی سرمایه (değer artışı kazancı) میداند و آن را بهعنوان درآمد با نرخهای تصاعدی 15 تا 40 درصد مشمول مالیات میکند. سه چیز از مبلغ مالیات میکاهد: قیمت خرید بر اساس تورم تعدیل میشود، هزینههای فروشی که فروشنده پرداخته کسر میشود، و 150,000 لیر نخست سود در سال 2026 معاف است. ملکی که به ارث بردهاید مشمول این قواعد نیست.
اگر بیش از پنج سال پس از خرید بفروشید، هیچ مالیات بر عایدی سرمایهای نمیپردازید. معافیت پنجساله در سال 2026 همچنان برقرار است. محل زندگی شما تعیین میکند فروش ظرف پنج سال را چگونه اظهار کنید. اگر در ترکیه زندگی میکنید، سود در اظهارنامه سالانه مالیات بر درآمد در ماه مارس سال بعد درج میشود. اگر خارج از ترکیه زندگی میکنید، باید ظرف 15 روز پس از فروش اظهارنامه جداگانهای به اداره مالیاتی محل ملک بدهید.
این راهنما قواعد را از راهنمای سال 2026 سازمان درآمد ترکیه (GİB) درباره سایر درآمدها و بروشور آن درباره فروش ملک گرفته است، با نرخها و مبالغی که برای فروش در سال 2026 اعمال میشود، بر اساس وضعیت نوامبر 2026.
پاسخ کوتاه
| پرسش | پاسخ |
|---|---|
| سود چه زمانی مشمول مالیات است؟ | فقط وقتی ملکی را که در ازای پرداخت به دست آوردهاید ظرف پنج سال بفروشید. پس از پنج سال: معاف، بدون مالیات |
| ملک موروثی؟ | هر قدر هم زود بفروشید، مشمول مالیات بر عایدی سرمایه نیست |
| چه چیزی مشمول مالیات است؟ | قیمت فروش، منهای قیمت خرید تعدیلشده با تورم، منهای هزینهها و عوارض فروش شما |
| تعدیل تورمی | با شاخص قیمت تولیدکننده داخلی (Yİ-ÜFE)، فقط اگر 10 درصد یا بیشتر افزایش یافته باشد |
| مبلغ معاف | 150,000 لیر سود برای فروش در سال 2026 (120,000 لیر در 2025) |
| نرخها | 15 تا 40 درصد، بر حسب پله |
| اگر در ترکیه زندگی میکنید | اظهارنامه سالانه، 1 تا 31 مارس سال بعد؛ پرداخت مالیات در دو قسط، مارس و ژوئیه |
| اگر خارج از ترکیه زندگی میکنید | اظهارنامه جداگانه ظرف 15 روز پس از فروش، در اداره مالیاتی محل ملک |
پنج سال از چه زمانی شروع میشود
پنج سال از روزی شروع میشود که ملک را به دست میآورید؛ معمولاً تاریخ ثبت سند (تاپو) به نام شما. بروشور سازمان درآمد دو استثنا دارد که برای خریداران خانههای نوساز مهم است:
- تحویل پیش از سند. اگر ملک پیش از ثبت سند به شما تحویل داده شده باشد، مانند برخی واحدهای تعاونی یا مسکن دولتی، پنج سال ممکن است از تاریخ تحویل شروع شود. این را با اسناد تخصیص یا تحویل، یا با قبضهای آب و برق به نام خودتان ثابت میکنید.
- آپارتمان در ازای زمین. آپارتمانی که بر اساس قرارداد مشارکت در ساخت (kat karşılığı) دریافت میکنید، از تاریخ ثبت سند خودش به دست آمده تلقی میشود، نه از تاریخ خرید زمین.
فقط ملکی که در ازای پرداخت به دست آمده مشمول این قاعده است. آپارتمانی که به ارث بردهاید، حتی اگر همان سال بفروشید، مشمول مالیات بر عایدی سرمایه نیست.
«پرسشی که بیش از همه هنگام پایان دوره سهساله تابعیت میشنوم این است که آیا مشتری اکنون میتواند بفروشد. میتواند، اما از سال سوم تا سال پنجم سود مشمول مالیات است. به همین دلیل پیش از توافق بر سر قیمت، با اسناد خرید مینشینیم و بهای تعدیلشده را محاسبه میکنیم.» — Cenan Can Tekin، بنیانگذار و مدیرعامل CCT Investments
سود چگونه محاسبه میشود
سود مشمول مالیات برابر است با:
قیمت فروش − قیمت خرید تعدیلشده با تورم − هزینهها، مالیاتها و عوارضی که برای فروش پرداختهاید
سهم فروشنده از هزینه انتقال سند، یعنی 2 درصد قیمت فروش اعلامشده، یکی از این هزینههاست. اگر بهای خرید اولیه قابل تعیین نباشد، اداره مالیات ارزشی را که کمیسیون ارزیابی تعیین کرده مبنا قرار میدهد.
تعدیل تورمی. قیمت خرید به اندازه تغییر شاخص قیمت تولیدکننده داخلی (Yİ-ÜFE) افزایش مییابد که مؤسسه آمار ترکیه (TÜİK) ماهانه منتشر میکند. شاخص ماه پیش از خرید را با شاخص ماه پیش از فروش مقایسه میکنید؛ خود ماه فروش حساب نمیشود. تعدیل فقط زمانی اعمال میشود که شاخص در این دوره 10 درصد یا بیشتر افزایش یافته باشد. برای مقایسه، TÜİK اعلام کرد که این شاخص در دوازده ماه منتهی به اکتبر 2026، 27.41 درصد افزایش یافته است؛ بنابراین برای بیشتر ملکهایی که یک سال یا بیشتر نگه داشته شدهاند، تعدیل قابلتوجه است.
معافیت. 150,000 لیر نخست سود حاصل از فروش در سال 2026 معاف است (برای فروش در سال 2025، 120,000 لیر). اگر سود خالص شما کمتر از این مبلغ باشد، چیزی برای اظهار ندارید.
مبلغ درجشده در سند. قیمت خرید و قیمت فروشی که ملاک است، مبالغ نوشتهشده در سندهاست، نه آنچه پرداخت یا حواله کردهاید. اگر قیمت خرید در سند کمتر از قیمت واقعی باشد، اکنون بهای شما کمتر و سودتان بیشتر است. راهنمای ما درباره هزینههای خرید ملک در ترکیه توضیح میدهد چرا همیشه توصیه میکنیم قیمت واقعی را اعلام کنید.
نرخهای سال 2026
سود بهعنوان درآمد و با نرخهای درآمدهای غیر از حقوق مشمول مالیات است. برای درآمد سال 2026:
| درآمد مشمول مالیات (لیر) | مالیات |
|---|---|
| تا 190,000 | 15 درصد |
| 190,000 تا 400,000 | 28,500 لیر + 20 درصد مازاد بر 190,000 |
| 400,000 تا 1,000,000 | 70,500 لیر + 27 درصد مازاد بر 400,000 |
| 1,000,000 تا 5,300,000 | 232,500 لیر + 35 درصد مازاد بر 1,000,000 |
| بیش از 5,300,000 | 1,737,500 لیر + 40 درصد مازاد بر 5,300,000 |
پلهها بر کل درآمد اظهارشده شما در آن سال اعمال میشوند؛ پس اگر درآمد اجاره در ترکیه هم اظهار میکنید، سود به آن افزوده میشود. راهنمای مالیات بر درآمد اجاره ما این بخش را توضیح میدهد.
یک مثال محاسبهشده
ارقام زیر فقط برای توضیح است. تغییر شاخص یک فرض است، نه پیشبینی.
| مورد | مبلغ |
|---|---|
| قیمت خرید در سند | 10,000,000 لیر |
| افزایش فرضی Yİ-ÜFE بین ماه پیش از خرید و ماه پیش از فروش | 60 درصد |
| قیمت خرید تعدیلشده | 16,000,000 لیر |
| قیمت فروش، در سال 2026 | 20,000,000 لیر |
| هزینه انتقال سند سهم فروشنده (2 درصد) | 400,000 لیر |
| سود خالص | 3,600,000 لیر |
| مبلغ معاف سال 2026 | 150,000 لیر |
| سود مشمول مالیات | 3,450,000 لیر |
| مالیات بر درآمد: 232,500 + 35 درصد × 2,450,000 | 1,090,000 لیر |
بدون تعدیل تورمی، سود مشمول مالیات 9,450,000 لیر و مالیات 3,397,500 لیر میشد. در این مثال تعدیل حدود دو سوم از مالیات میکاهد؛ به همین دلیل تاریخها و اسناد اهمیت دارند.
چگونه و چه زمانی اظهار کنید
اگر در ترکیه زندگی میکنید. از نظر مالیاتی مقیم هستید اگر اقامتگاه قانونی شما در ترکیه باشد، یا در یک سال تقویمی بیش از شش ماه در ترکیه بمانید. خارجیای که برای یک کار موقت مشخص، یا برای تحصیل، درمان، استراحت یا سفر آمده، حتی پس از شش ماه مقیم تلقی نمیشود. فرد مقیم سود را در اظهارنامه سالانه مالیات بر درآمد اظهار میکند که از 1 تا 31 مارس سال پس از فروش داده میشود. مالیات در دو قسط مساوی، تا پایان مارس و تا پایان ژوئیه، پرداخت میشود. سود فروشی در سال 2026 در مارس 2027 اظهار میشود.
اگر خارج از ترکیه زندگی میکنید. غیرمقیمی که اظهارنامه سالانه ندارد، باید ظرف 15 روز پس از فروش، اظهارنامه جداگانهای (münferit beyanname) به اداره مالیاتی محل ملک بدهد. اگر از خارج و با وکالتنامه میفروشید، مهلت 15 روزه همچنان اعمال میشود؛ پس پیش از نوبت انتقال سند، اظهارنامه را با یک حسابدار هماهنگ کنید.
اگر برای همیشه از ترکیه میروید. فرد مقیمی که کشور را برای همیشه ترک میکند، اظهارنامه را پیش از رفتن، در 15 روز پیش از خروج، میدهد.
کشور محل اقامت شما. ممکن است کشور محل اقامت شما هم، بسته به قانون خود و پیمان مالیاتیاش با ترکیه، از این سود مالیات بگیرد. وضعیت را با یک مشاور در کشور خود بررسی کنید.
«هنگام فروش، اداره مالیات برای بهای شما فقط به یک رقم نگاه میکند: مبلغی که در سند شما نوشته شده است. نه آنچه پرداختهاید، نه آنچه حواله کردهاید. پس قیمتی که روز خرید در سند ثبت میشود، همان قیمتی است که سالها بعد سودتان از آن سنجیده میشود.» — Cenan Can Tekin
مالکانی که ملک را برای تابعیت یا اقامت خریدهاند
- تابعیت. ملکی که برای تابعیت خریده شده، در سند یادداشت سهساله منع فروش دارد. پس از پایان آن میتوانید بفروشید، اما فروش در سالهای سوم تا پنجم هنوز در دوره پنجساله است و سود مشمول مالیات میشود. ملکی که یک بار برای تابعیت استفاده شده، دیگر هرگز برای تابعیت قابل استفاده نیست؛ بنابراین خریداران شما خریداران ترک و خارجیانی خواهند بود که برای تابعیت درخواست نمیدهند. راهنمای ما درباره ملک نوساز یا دست دوم برای تابعیت این قاعده را توضیح میدهد.
- اجازه اقامت. اگر اجازه اقامت شما بر مالکیت این ملک استوار است، فروش آن این مبنا را از بین میبرد. پیش از فروش، برای اجازه اقامت بعدی خود برنامهریزی کنید.
پیش از فروش: فهرست بررسی
- تاریخ به دست آوردن ملک را میدانید: ثبت سند، یا تحویل مستند اگر زودتر بوده است.
- قیمت خرید درجشده در سند خود را میدانید: بهای شما همین است، نه مبلغی که پرداخته یا حواله کردهاید.
- بررسی کردهاید که آیا پنج سال گذشته است و آیا ملک موروثی است.
- مقادیر Yİ-ÜFE ماه پیش از خرید و ماه پیش از فروش را دارید و میدانید افزایش به 10 درصد میرسد یا نه.
- میدانید بهعنوان مقیم (مارس) اظهار میکنید یا غیرمقیم (ظرف 15 روز).
- پیش از توافق بر سر قیمت، یک حسابدار محاسبه را بررسی کرده است.
پرسشهای متداول
آیا خارجیان در ترکیه مالیات بر عایدی سرمایه میپردازند؟
بله، بر همان مبنای مالکان ترک: برای ملکی که در ازای پرداخت به دست آمده و ظرف پنج سال فروخته شده است. تفاوت در اظهار است: غیرمقیم ظرف 15 روز پس از فروش اظهارنامه جداگانه میدهد.
آیا پس از پنج سال مالیات بر عایدی سرمایه وجود دارد؟
خیر. اگر بیش از پنج سال پس از به دست آوردن ملک بفروشید، سود معاف است و مالیاتی برای پرداخت یا اظهار وجود ندارد.
معافیت در سال 2026 چقدر است؟
150,000 لیر از سود حاصل از فروشهای سال 2026. این مبلغ در سال 2025، 120,000 لیر بود.
آیا میتوانم تورم را کسر کنم؟
بله. قیمت خرید به اندازه افزایش شاخص قیمت تولیدکننده (Yİ-ÜFE) از ماه پیش از خرید تا ماه پیش از فروش افزایش مییابد، به شرط آنکه افزایش 10 درصد یا بیشتر باشد.
از خارج فروختم. چه زمانی اظهار کنم؟
ظرف 15 روز پس از فروش، با اظهارنامه جداگانه در اداره مالیاتی محل ملک.
آیا برای ملک موروثی مالیات میپردازم؟
نه بهعنوان مالیات بر عایدی سرمایه. ملکی که بدون پرداخت، مانند ارث، به دست آمده مشمول قاعده پنجساله نیست. راهنمای ما درباره قانون ارث و مالیات بر ارث مالیات خود ارث را توضیح میدهد.
وقتی برای فروش آمادهاید، راهنمای فروشندگان ما توضیح میدهد فروش را از ارزیابی تا انتقال سند چگونه انجام میدهیم؛ یا با ما تماس بگیرید.
این راهنما اطلاعات عمومی ارائه میدهد و مشاوره مالیاتی یا حقوقی نیست. نرخها و مبالغ هر سال تغییر میکنند؛ پیش از فروش، محاسبه خود را با یک حسابدار ترک تأیید کنید.
منابع
- سازمان درآمد ترکیه (GİB): راهنمای مالیات بر سایر درآمدها (Diğer Kazanç ve İratlar)، 2026
- سازمان درآمد ترکیه (GİB): بروشور مالیات بر درآمد ملک فروختهشده ظرف پنج سال، 2025
- KPMG ترکیه: پلهها و مبالغ مالیات بر درآمد 2026، بخشنامه عمومی مالیات بر درآمد شماره 332
- PwC ترکیه: خبرنامه مالیاتی 2026/02، ارقام مالیات بر درآمد 2026
- Ticaret Gazetesi: قیمت تولیدکننده داخلی، اکتبر 2026
- FXStreet ترکیه: قیمت تولیدکننده داخلی، اکتبر 2026
- قانون مالیات بر درآمد، مواد 4 و 5 درباره اقامت (شرح همراه با متن)