ضريبة أرباح رأس المال عند بيع عقار في تركيا: كيف يحسبها المالك الأجنبي
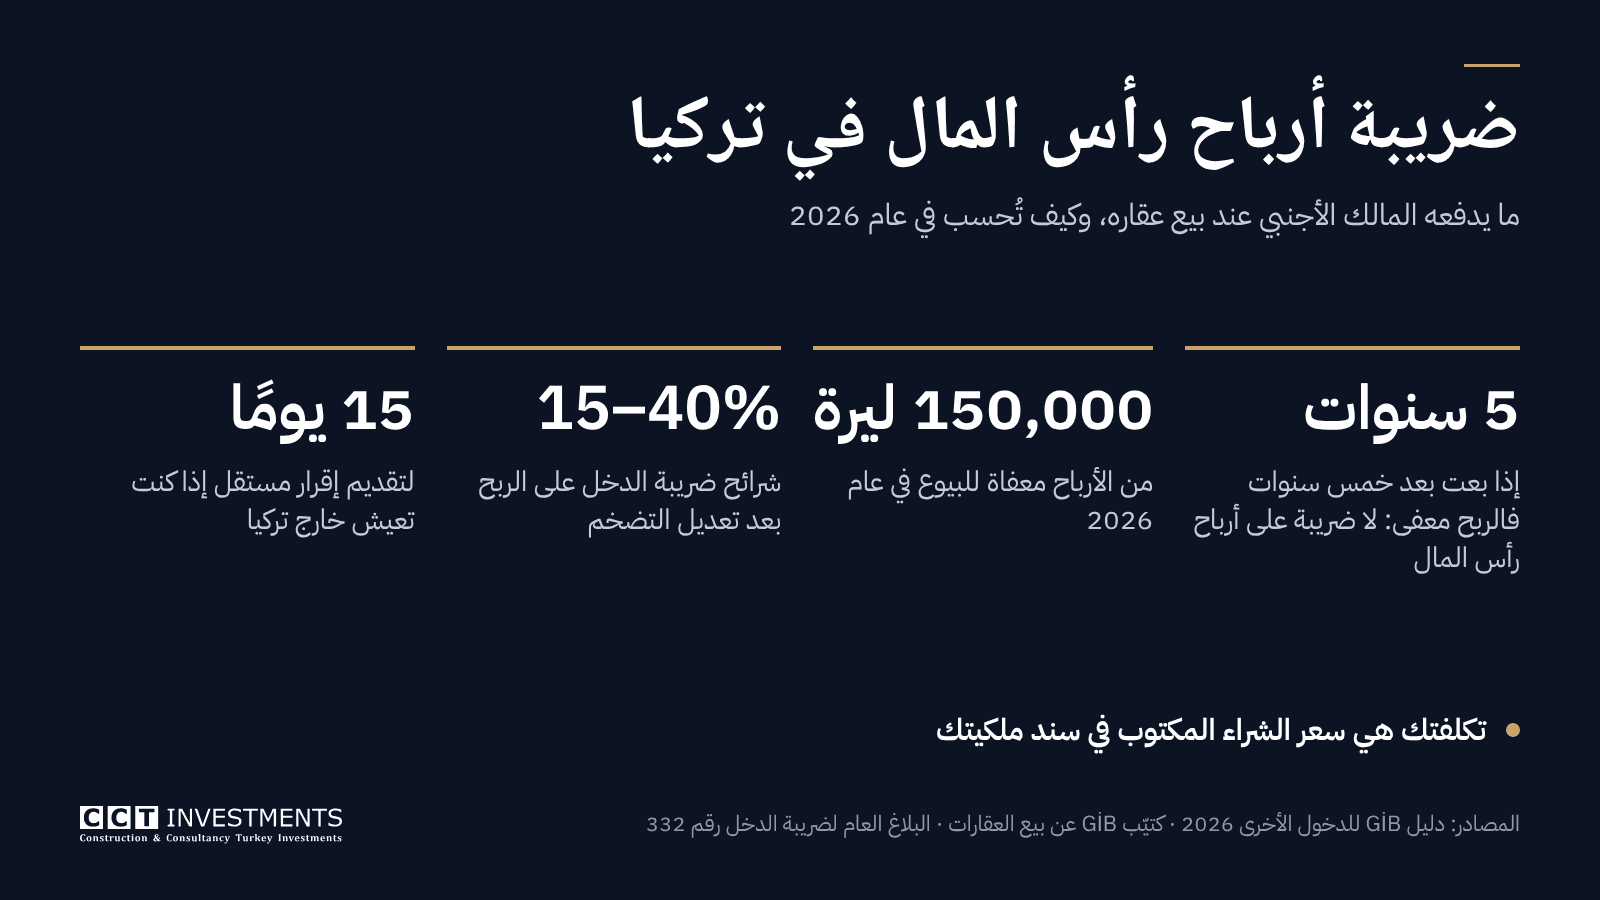
نعم، إذا بعت خلال خمس سنوات. فقانون ضريبة الدخل التركي يعدّ الربح من عقار بيع خلال خمس سنوات من شرائه ربحًا رأسماليًا (değer artışı kazancı) ويخضعه لضريبة الدخل بشرائح تصاعدية من 15% إلى 40%. وتخفّف ثلاثة أمور من الفاتورة: يُعدَّل سعر الشراء وفق التضخم، وتُخصم تكاليف البيع التي يدفعها البائع، ويُعفى أول 150,000 ليرة من الأرباح في عام 2026. أما العقار الموروث فلا تشمله هذه القواعد.
إذا بعت بعد أكثر من خمس سنوات من الشراء، فلا تدفع أي ضريبة على أرباح رأس المال. ولا يزال إعفاء السنوات الخمس ساريًا في عام 2026. ويحدّد مكان إقامتك طريقة الإقرار عن البيع خلال السنوات الخمس: إذا كنت تعيش في تركيا، يُدرج الربح في إقرار ضريبة الدخل السنوي في مارس من السنة التالية. وإذا كنت تعيش خارج تركيا، تقدّم إقرارًا مستقلًا لدى دائرة الضرائب التي يقع العقار في نطاقها خلال 15 يومًا من البيع.
يعرض هذا الدليل القواعد الواردة في دليل إدارة الإيرادات التركية (GİB) لعام 2026 بشأن الدخول الأخرى وكتيّبها عن بيع العقارات، مع الشرائح والمبالغ المطبّقة على البيوع في عام 2026، كما هي في نوفمبر 2026.
الجواب المختصر
| السؤال | الجواب |
|---|---|
| متى يخضع الربح للضريبة؟ | فقط إذا بعت خلال خمس سنوات من تملّك العقار بمقابل. بعد خمس سنوات: معفى، بلا ضريبة |
| العقار الموروث؟ | لا يخضع لضريبة أرباح رأس المال مهما كان البيع قريبًا |
| ما الذي يخضع للضريبة؟ | سعر البيع، ناقص سعر الشراء بعد تعديل التضخم، ناقص تكاليف البيع ورسومه التي دفعتها |
| تعديل التضخم | وفق مؤشر أسعار المنتجين المحلي (Yİ-ÜFE)، بشرط أن يرتفع 10% أو أكثر |
| المبلغ المعفى | 150,000 ليرة من الأرباح للبيوع في 2026 (120,000 ليرة في 2025) |
| الشرائح | من 15% إلى 40% بحسب الشريحة |
| إذا كنت تعيش في تركيا | الإقرار السنوي من 1 إلى 31 مارس من السنة التالية، وتُدفع الضريبة على قسطين في مارس ويوليو |
| إذا كنت تعيش خارج تركيا | إقرار مستقل خلال 15 يومًا من البيع لدى دائرة الضرائب التي يقع العقار في نطاقها |
متى تبدأ السنوات الخمس
تبدأ السنوات الخمس من يوم تملّكك للعقار، وهو عادة تاريخ تسجيل سند الملكية (الطابو) باسمك. ويذكر كتيّب إدارة الإيرادات استثناءين يهمّان مشتري المساكن الجديدة:
- الاستلام قبل الطابو. إذا تسلّمت العقار قبل تسجيل سند الملكية، كما في بعض وحدات التعاونيات أو الإسكان العام، فقد تبدأ السنوات الخمس من تاريخ التسليم. وتثبت ذلك بوثائق التخصيص أو التسليم، أو بفواتير المرافق باسمك.
- الشقق المقابلة للأرض. الشقة التي تحصل عليها بموجب اتفاق مقاولة مقابل الأرض (kat karşılığı) تُعدّ متملَّكة عند تسجيل سند ملكيتها، لا عند شراء الأرض.
ولا تشمل القاعدة إلا العقار المتملَّك بمقابل. فالشقة الموروثة لا تخضع لضريبة أرباح رأس المال، حتى لو بعتها في العام نفسه.
«السؤال الذي أسمعه أكثر من غيره عند انتهاء فترة السنوات الثلاث الخاصة بالجنسية هو: هل يمكنني البيع الآن؟ نعم يمكن، لكن الربح بين السنة الثالثة والسنة الخامسة خاضع للضريبة. لذلك نجلس مع العميل قبل الاتفاق على السعر، ونراجع وثائق الشراء، ونحسب التكلفة بعد تعديل التضخم.» — جنان جان تكين، المؤسس والمدير العام لشركة CCT Investments
كيف يُحسب الربح
الربح الخاضع للضريبة هو:
سعر البيع − سعر الشراء بعد تعديل التضخم − التكاليف والضرائب والرسوم التي دفعتها للبيع
ومن هذه التكاليف حصة البائع من رسوم الطابو، أي 2% من سعر البيع المصرّح به. وإذا تعذّر تحديد تكلفة الشراء الأصلية، تعتمد دائرة الضرائب قيمة تحدّدها لجنة التقدير.
تعديل التضخم. يُرفع سعر الشراء بمقدار التغيّر في مؤشر أسعار المنتجين المحلي (Yİ-ÜFE) الذي ينشره معهد الإحصاء التركي (TÜİK) شهريًا. تقارن مؤشر الشهر السابق لشهر الشراء بمؤشر الشهر السابق لشهر البيع، ولا يُحتسب شهر البيع نفسه. ولا يُطبَّق التعديل إلا إذا ارتفع المؤشر 10% أو أكثر خلال تلك الفترة. وللمقارنة، أعلن معهد الإحصاء أن المؤشر ارتفع 27.41% في الأشهر الاثني عشر المنتهية في أكتوبر 2026، لذا يكون التعديل كبيرًا لمعظم العقارات المملوكة منذ عام أو أكثر.
الإعفاء. يُعفى أول 150,000 ليرة من أرباح رأس المال الناتجة عن البيوع في 2026 (120,000 ليرة للبيوع في 2025). وإذا كان صافي ربحك أقل من ذلك، فلا يلزمك إقرار.
المبلغ المكتوب في سند الملكية. سعر الشراء وسعر البيع المعتمدان هما المبلغان المكتوبان في سندات الملكية، لا ما حوّلته أو دفعته. فإذا كُتب في السند سعر شراء أقل من السعر الحقيقي، كانت التكلفة أقل اليوم والربح أعلى. ويشرح دليلنا عن تكاليف شراء عقار في تركيا لماذا ننصح دائمًا بالتصريح بالسعر الحقيقي.
شرائح عام 2026
يخضع الربح لضريبة الدخل وفق شرائح الدخول غير الأجور. للدخل المكتسب في عام 2026:
| الدخل الخاضع للضريبة (ليرة) | الضريبة |
|---|---|
| حتى 190,000 | 15% |
| من 190,000 إلى 400,000 | 28,500 ليرة + 20% مما يزيد على 190,000 |
| من 400,000 إلى 1,000,000 | 70,500 ليرة + 27% مما يزيد على 400,000 |
| من 1,000,000 إلى 5,300,000 | 232,500 ليرة + 35% مما يزيد على 1,000,000 |
| أكثر من 5,300,000 | 1,737,500 ليرة + 40% مما يزيد على 5,300,000 |
تُطبَّق الشرائح على مجموع دخلك المصرّح به عن السنة، فإذا كنت تصرّح أيضًا بدخل إيجار في تركيا، يُضاف الربح إليه. ويتناول دليل ضريبة دخل الإيجار هذا الجانب.
مثال محسوب
الأرقام التالية للتوضيح فقط. وتغيّر المؤشر افتراض، وليس توقعًا.
| البند | المبلغ |
|---|---|
| سعر الشراء في سند الملكية | 10,000,000 ليرة |
| الارتفاع المفترض في Yİ-ÜFE بين الشهر السابق للشراء والشهر السابق للبيع | 60% |
| سعر الشراء بعد التعديل | 16,000,000 ليرة |
| سعر البيع، في 2026 | 20,000,000 ليرة |
| رسوم الطابو على البائع (2%) | 400,000 ليرة |
| صافي الربح | 3,600,000 ليرة |
| المبلغ المعفى لعام 2026 | 150,000 ليرة |
| الربح الخاضع للضريبة | 3,450,000 ليرة |
| ضريبة الدخل: 232,500 + 35% × 2,450,000 | 1,090,000 ليرة |
ولولا تعديل التضخم لكان الربح الخاضع للضريبة 9,450,000 ليرة والضريبة 3,397,500 ليرة. أي أن التعديل يخفّض الفاتورة بنحو الثلثين في هذا المثال، ولهذا تهمّ التواريخ والوثائق.
كيف ومتى تقدّم الإقرار
إذا كنت تعيش في تركيا. تُعدّ مقيمًا لأغراض الضريبة إذا كان موطنك القانوني في تركيا، أو إذا أقمت فيها أكثر من ستة أشهر في سنة ميلادية. أما الأجنبي الذي يأتي لعمل مؤقت محدد، أو للدراسة أو العلاج أو الراحة أو السياحة، فلا يُعدّ مقيمًا حتى بعد ستة أشهر. ويصرّح المقيم بالربح في إقرار ضريبة الدخل السنوي الذي يُقدَّم من 1 إلى 31 مارس من السنة التالية للبيع. وتُدفع الضريبة على قسطين متساويين، بنهاية مارس وبنهاية يوليو. فالربح من بيع في 2026 يُصرَّح به في مارس 2027.
إذا كنت تعيش خارج تركيا. على غير المقيم الذي لا يقدّم إقرارًا سنويًا أن يقدّم إقرارًا مستقلًا (münferit beyanname) لدى دائرة الضرائب التي يقع العقار في نطاقها، خلال 15 يومًا من البيع. وإذا بعت من الخارج بموجب وكالة، فمهلة الأيام الخمسة عشر تسري أيضًا، لذا رتّب الإقرار مع محاسب قبل موعد الطابو.
إذا غادرت تركيا نهائيًا. يقدّم المقيم الذي يغادر البلاد نهائيًا الإقرار قبل مغادرته، خلال الأيام الخمسة عشر السابقة للمغادرة.
بلد إقامتك. قد يفرض بلد إقامتك ضريبة على الربح أيضًا، بحسب قانونه واتفاقية الضرائب بينه وبين تركيا. تحقّق من وضعك مع مستشار في بلدك.
«عند البيع، تنظر دائرة الضرائب إلى رقم واحد لتكلفتك: المبلغ المكتوب في سند ملكيتك. لا ما دفعته، ولا ما حوّلته. لذلك فالسعر المكتوب في السند يوم الشراء هو السعر الذي يُقاس منه ربحك بعد سنوات.» — جنان جان تكين
مالكو العقار للجنسية أو للإقامة
- الجنسية. يحمل العقار المشترى للجنسية إشارة في سند الملكية بعدم البيع لمدة ثلاث سنوات. وبعد انتهائها يمكنك البيع، لكن البيع بين السنة الثالثة والخامسة يقع ضمن السنوات الخمس، فيخضع الربح للضريبة. والعقار الذي استُخدم للجنسية لا يمكن استخدامه لها مرة أخرى أبدًا، لذا سيكون المشترون منك أتراكًا أو أجانب لا يتقدّمون للجنسية. ويشرح دليلنا عن العقار الجديد أو المستعمل للجنسية هذه القاعدة.
- الإقامة. إذا كان تصريح إقامتك قائمًا على تملّك العقار، فإن بيعه يُسقط هذا الأساس. خطّط لتصريحك التالي قبل البيع.
قبل البيع: قائمة التحقق
- تعرف تاريخ تملّكك: تسجيل سند الملكية، أو التسليم الموثّق إن جاء أولًا.
- تعرف سعر الشراء المكتوب في سند ملكيتك: فهو تكلفتك، لا المبلغ الذي دفعته أو حوّلته.
- تحقّقت من مرور خمس سنوات، ومن كون العقار موروثًا أم لا.
- لديك قيم Yİ-ÜFE للشهر السابق للشراء والشهر السابق للبيع، وتعرف هل بلغ الارتفاع 10%.
- تعرف هل تقدّم الإقرار بصفتك مقيمًا (مارس) أم غير مقيم (خلال 15 يومًا).
- راجع محاسب الحساب قبل أن تتفق على السعر.
أسئلة شائعة
هل يدفع الأجانب ضريبة أرباح رأس المال في تركيا؟
نعم، على الأساس نفسه الذي يُطبَّق على المالكين الأتراك: على العقار المتملَّك بمقابل والمبيع خلال خمس سنوات. والفرق في الإقرار: يقدّم غير المقيم إقرارًا مستقلًا خلال 15 يومًا من البيع.
هل توجد ضريبة أرباح رأس المال بعد خمس سنوات؟
لا. إذا بعت بعد أكثر من خمس سنوات من تملّك العقار، فالربح معفى، ولا ضريبة تدفعها ولا إقرار تقدّمه.
كم يبلغ الإعفاء في 2026؟
150,000 ليرة من أرباح رأس المال الناتجة عن البيوع في 2026. وكان 120,000 ليرة في 2025.
هل يمكنني خصم التضخم؟
نعم. يُرفع سعر الشراء بمقدار ارتفاع مؤشر أسعار المنتجين (Yİ-ÜFE) من الشهر السابق للشراء إلى الشهر السابق للبيع، بشرط أن يبلغ الارتفاع 10% أو أكثر.
بعت من خارج تركيا. متى أقدّم الإقرار؟
خلال 15 يومًا من البيع، بإقرار مستقل لدى دائرة الضرائب التي يقع العقار في نطاقها.
هل أدفع ضريبة على عقار موروث؟
ليس بصفتها ضريبة أرباح رأس المال. فالعقار المتملَّك دون مقابل، كالإرث، لا تشمله قاعدة السنوات الخمس. ويتناول دليلنا عن قانون الميراث وضريبة الميراث الضريبة المستحقة على الميراث نفسه.
وعندما تكون مستعدًا للبيع، يشرح دليل البائع كيف ندير عملية البيع من التقييم حتى الطابو، أو اتصل بنا.
يقدّم هذا الدليل معلومات عامة ولا يُعدّ استشارة ضريبية أو قانونية. والشرائح والمبالغ تتغيّر كل عام، فتحقّق من حسابك مع محاسب تركي قبل البيع.
المصادر
- إدارة الإيرادات التركية (GİB): دليل فرض الضريبة على الدخول الأخرى (Diğer Kazanç ve İratlar)، 2026
- إدارة الإيرادات التركية (GİB): كتيّب ضريبة الدخل على العقارات المبيعة خلال خمس سنوات، 2025
- KPMG تركيا: شرائح ضريبة الدخل ومبالغها لعام 2026، البلاغ العام لضريبة الدخل رقم 332
- PwC تركيا: النشرة الضريبية 2026/02، أرقام ضريبة الدخل لعام 2026
- Ticaret Gazetesi: أسعار المنتجين المحلية، أكتوبر 2026
- FXStreet تركيا: أسعار المنتجين المحلية، أكتوبر 2026
- قانون ضريبة الدخل، المادتان 4 و5 بشأن الإقامة (شرح مع النص)